Quanto Tempo Leva Para Dobrar Seu Patrimônio? A Regra Que os Ricos Conhecem

Quanto Tempo Leva Para Dobrar Seu Patrimônio é uma pergunta que parece simples, mas a resposta pode mudar completamente a maneira como você enxerga seu dinheiro. Afinal, dobrar R$ 10 mil, R$ 100 mil ou R$ 1 milhão não depende apenas de quanto você investe todos os meses. O tempo, a rentabilidade e a força dos juros compostos podem transformar pequenas decisões em grandes diferenças no futuro.
É justamente aqui que muitas pessoas cometem um erro: olham apenas para o valor que conseguem guardar hoje e ignoram o que pode acontecer quando esse dinheiro permanece investido durante anos.
Quem constrói riqueza de forma consistente costuma pensar diferente. Em vez de buscar apenas ganhos rápidos, procura entender como fazer o patrimônio crescer de maneira previsível, aproveitando o tempo a seu favor.
E existe uma regra simples que ajuda a descobrir aproximadamente quanto tempo seu dinheiro pode levar para dobrar.
Quanto Tempo Leva Para Dobrar Seu Patrimônio?
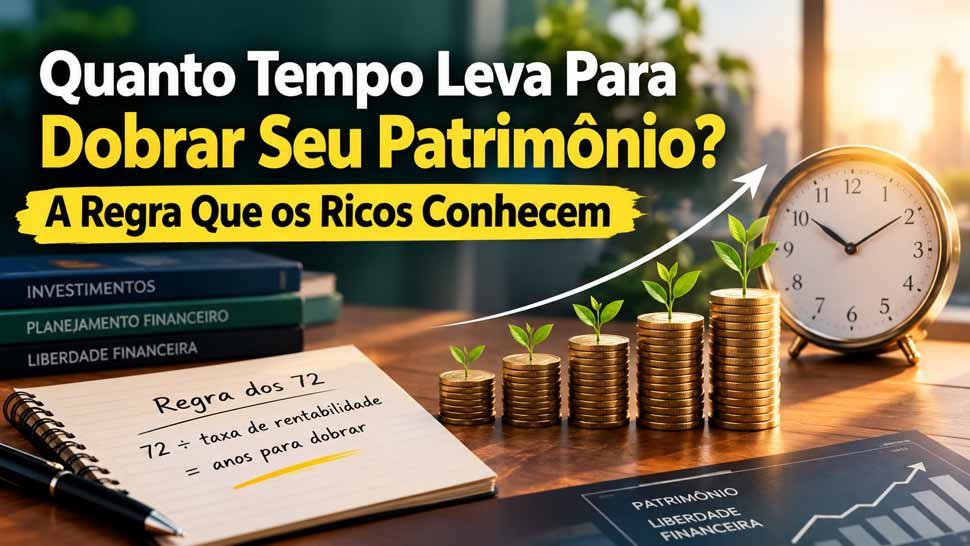
Uma das formas mais conhecidas de estimar o tempo necessário para dobrar um investimento é a Regra dos 72.
Ela funciona assim:
72 ÷ taxa de rentabilidade anual = número aproximado de anos para dobrar o dinheiro.
Imagine, por exemplo, um investimento que consiga uma rentabilidade média de 8% ao ano.
Fazendo a conta:
72 ÷ 8 = 9 anos
Isso significa que, mantendo uma rentabilidade média de 8% ao ano e reinvestindo os rendimentos, seu dinheiro poderia dobrar aproximadamente a cada 9 anos.
Se a rentabilidade média fosse de 10% ao ano:
72 ÷ 10 = 7,2 anos
Ou seja, aproximadamente 7 anos.
É importante entender que a Regra dos 72 é uma estimativa, não uma promessa de rendimento. Investimentos apresentam riscos, taxas, impostos e oscilações diferentes. Ainda assim, ela é uma excelente ferramenta para desenvolver uma visão de longo prazo.
Quanto Tempo Leva Para Dobrar Seu Patrimônio com Juros Compostos?
Aqui está uma das ideias mais importantes para quem deseja construir riqueza: dinheiro investido pode começar a produzir mais dinheiro.
Nos juros simples, o rendimento é calculado principalmente sobre o capital inicial. Nos juros compostos, os rendimentos acumulados também passam a participar do crescimento.
É o famoso efeito de “juros sobre juros”.
Imagine que você tenha R$ 20 mil investidos e consiga uma determinada rentabilidade média. No começo, o crescimento pode parecer pequeno.
Mas, conforme o patrimônio aumenta, o mesmo percentual passa a representar valores cada vez maiores.
Por exemplo:
- 10% de R$ 20 mil = R$ 2 mil
- 10% de R$ 50 mil = R$ 5 mil
- 10% de R$ 100 mil = R$ 10 mil
- 10% de R$ 500 mil = R$ 50 mil
A porcentagem é a mesma. O que muda é o tamanho do patrimônio.
É por isso que chegar aos primeiros R$ 100 mil pode parecer muito mais difícil do que fazer os próximos R$ 100 mil, principalmente quando os aportes e os rendimentos começam a trabalhar juntos.
A Regra Que os Ricos Conhecem: O Tempo Vale Dinheiro
Não existe uma fórmula secreta utilizada exclusivamente pelos milionários.
Entretanto, pessoas que acumulam patrimônio geralmente entendem uma coisa que muitos ignoram: o tempo é um dos maiores aliados do investidor.
Quem começa cedo pode precisar de menos dinheiro mensal para alcançar determinado patrimônio, porque possui mais tempo para deixar os juros compostos atuarem.
Quem começa mais tarde pode precisar compensar o menor período com aportes maiores, maior taxa de poupança ou uma combinação de estratégias.
Isso não significa que seja tarde demais para começar.
Significa apenas que quanto mais tempo seu dinheiro permanecer trabalhando, maior tende a ser o impacto da capitalização.
Quanto Tempo Leva Para Dobrar Seu Patrimônio Dependendo da Rentabilidade?
A Regra dos 72 permite visualizar rapidamente como a rentabilidade influencia o tempo.
| Rentabilidade anual | Tempo aproximado para dobrar |
|---|---|
| 4% ao ano | 18 anos |
| 6% ao ano | 12 anos |
| 8% ao ano | 9 anos |
| 10% ao ano | 7,2 anos |
| 12% ao ano | 6 anos |
| 15% ao ano | 4,8 anos |
Esses números são aproximados e não consideram diferenças específicas entre investimentos, impostos, inflação, custos ou mudanças na rentabilidade ao longo do tempo.
Mesmo assim, a tabela revela algo importante.
Pequenas diferenças na rentabilidade, quando mantidas por muitos anos, podem produzir grandes diferenças no patrimônio final.
Por isso, construir riqueza não significa simplesmente encontrar o investimento que promete a maior taxa.
É preciso considerar risco, liquidez, custos, impostos e consistência.
Dobrar o Patrimônio Não Depende Apenas da Rentabilidade
Existe uma armadilha comum quando alguém pesquisa Quanto Tempo Leva Para Dobrar Seu Patrimônio.
A pessoa pode imaginar que basta encontrar um investimento com uma determinada rentabilidade e esperar.
Na prática, o crescimento patrimonial depende de pelo menos quatro fatores:
1. Quanto você investe
Aportes maiores aceleram a construção do patrimônio.
Se duas pessoas obtêm exatamente a mesma rentabilidade, mas uma consegue investir R$ 500 por mês e outra R$ 2 mil, os resultados serão muito diferentes.
2. Quanto seu dinheiro rende
A rentabilidade influencia diretamente a velocidade de crescimento do patrimônio.
Mas buscar rentabilidade maior normalmente envolve aceitar algum nível adicional de risco.
3. Por quanto tempo você permanece investido
O tempo permite que os rendimentos sejam reinvestidos e passem a gerar novos rendimentos.
É aqui que os juros compostos começam a ficar realmente poderosos.
4. Quanto você consegue preservar
Ganhar dinheiro é apenas uma parte da construção de riqueza.
Se todo aumento de renda for acompanhado por aumento proporcional dos gastos, o patrimônio pode continuar pequeno.
Por isso, acumular riqueza também envolve controlar o padrão de vida e manter uma taxa consistente de poupança e investimento.
Por Que os Primeiros R$ 100 Mil São Tão Importantes?
Existe uma razão para os primeiros R$ 100 mil serem frequentemente considerados um marco psicológico e financeiro.
Antes de chegar a esse valor, grande parte do crescimento do patrimônio costuma depender dos próprios aportes.
Depois que o capital cresce, os rendimentos começam a representar uma parcela cada vez mais relevante.
Considere um exemplo hipotético.
Se uma pessoa possui R$ 10 mil investidos e obtém 10% ao ano, o rendimento de um ano seria aproximadamente R$ 1 mil, antes de custos e impostos.
Com R$ 100 mil, os mesmos 10% representariam aproximadamente R$ 10 mil.
Com R$ 500 mil, seriam R$ 50 mil.
O percentual não mudou.
O que mudou foi a quantidade de dinheiro trabalhando.
Essa é uma das razões pelas quais a construção de patrimônio pode parecer lenta no começo e ganhar velocidade com o passar dos anos.
Quanto Tempo Leva Para Dobrar Seu Patrimônio se Você Continuar Fazendo Aportes?
A Regra dos 72 é útil, mas existe uma diferença importante quando você adiciona dinheiro constantemente.
Imagine alguém que começa com R$ 20 mil e investe mais R$ 1 mil todos os meses.
Nesse caso, o patrimônio não depende somente da rentabilidade.
Cada novo aporte aumenta a base que poderá gerar rendimentos no futuro.
Por isso, quem está começando não deveria ficar obcecado apenas pela pergunta “qual investimento rende mais?”.
Uma pergunta muitas vezes mais importante é:
“Quanto consigo investir todos os meses sem comprometer minha segurança financeira?”
A consistência pode ser mais importante do que tentar acertar o investimento perfeito.
Como Dobrar Seu Patrimônio Mais Rápido Sem Procurar Milagres
Se o objetivo é acelerar a construção de riqueza, existem caminhos mais realistas do que simplesmente assumir riscos cada vez maiores.
Aumente sua capacidade de poupar
Reduzir gastos desnecessários ajuda, mas aumentar a renda também pode fazer uma diferença enorme.
Aprender uma nova habilidade, buscar uma promoção, fazer trabalhos extras ou desenvolver uma fonte adicional de renda são possibilidades.
Aumente os aportes gradualmente
Você não precisa começar investindo milhares de reais.
Comece com o que é possível e aumente os aportes quando sua renda crescer.
Um aumento salarial, por exemplo, pode ser parcialmente direcionado para investimentos antes que ele seja incorporado ao padrão de consumo.
Evite dívidas caras
Não adianta buscar uma rentabilidade elevada enquanto mantém dívidas com juros muito altos.
Cartão de crédito rotativo, cheque especial e outras modalidades caras podem destruir rapidamente o progresso financeiro.
Tenha uma reserva financeira
Antes de assumir riscos maiores, é importante construir uma reserva adequada para situações inesperadas.
Isso evita que você precise vender investimentos em um momento ruim simplesmente porque surgiu uma emergência.
Pense em décadas, não em semanas
Construção de riqueza raramente acontece da noite para o dia.
O investidor que pensa em 10, 20 ou 30 anos possui uma perspectiva muito diferente daquele que busca dobrar o dinheiro em poucos meses.
A Inflação Também Importa na Hora de Dobrar o Patrimônio
Existe outro detalhe que não pode ser ignorado: dobrar o valor nominal não significa necessariamente dobrar o poder de compra.
Se você possui R$ 100 mil hoje e, no futuro, tiver R$ 200 mil, o dinheiro terá dobrado em termos nominais.
Mas os preços também podem ter aumentado durante esse período.
Por isso, ao pensar em liberdade financeira real, é importante considerar o retorno acima da inflação, além de impostos e custos.
Essa diferença é fundamental.
O objetivo não deveria ser apenas acumular mais reais na conta.
O objetivo é aumentar o patrimônio e preservar ou ampliar seu poder de compra ao longo do tempo.
O Que Acontece Depois Que Você Dobra Seu Patrimônio?
Aqui está uma das partes mais interessantes da construção de riqueza.
Depois de dobrar o patrimônio, você não precisa necessariamente começar tudo novamente do zero.
Se o dinheiro continuar investido e os rendimentos forem reinvestidos, o processo pode se repetir.
Imagine, apenas como exemplo matemático, um patrimônio de R$ 100 mil que dobre a cada determinado período:
R$ 100 mil → R$ 200 mil → R$ 400 mil → R$ 800 mil → R$ 1,6 milhão
Perceba a diferença.
O salto entre R$ 100 mil e R$ 200 mil é de R$ 100 mil.
Entre R$ 800 mil e R$ 1,6 milhão, o aumento é de R$ 800 mil.
A mesma regra de crescimento produz valores absolutos cada vez maiores.
É justamente esse efeito que torna os juros compostos tão importantes para quem deseja alcançar independência financeira.
Quanto Tempo Leva Para Dobrar Seu Patrimônio? A Pergunta Certa é Outra
No começo, talvez a pergunta seja:
“Quanto tempo leva para dobrar meu patrimônio?”
Mas, conforme você aprende sobre dinheiro, uma pergunta ainda mais poderosa aparece:
“O que preciso fazer para que meu patrimônio continue crescendo mesmo quando eu não estiver trabalhando?”
Essa mudança de mentalidade é importante.
Liberdade financeira não significa necessariamente nunca mais trabalhar.
Significa ter patrimônio e fontes de renda suficientes para reduzir a dependência exclusiva do salário.
É por isso que investir regularmente, controlar gastos, aumentar a renda e construir ativos pode ser muito mais importante do que procurar uma fórmula milagrosa para enriquecer rapidamente.
Como Usar a Regra dos 72 na Sua Vida Financeira
Você pode começar agora mesmo.
Primeiro, estime uma rentabilidade anual razoável para o tipo de investimento que está analisando.
Depois, divida 72 por essa taxa.
Por exemplo:
72 ÷ 9 = 8 anos
Isso fornece uma estimativa aproximada do período necessário para dobrar o dinheiro, considerando uma rentabilidade média de 9% ao ano.
Depois, faça outra pergunta:
“Quanto consigo investir todos os meses?”
Combine os dois fatores: rentabilidade e aportes.
Por fim, estabeleça metas intermediárias.
Em vez de pensar apenas em chegar a R$ 1 milhão, você pode estabelecer:
- primeiro R$ 10 mil;
- depois R$ 25 mil;
- R$ 50 mil;
- R$ 100 mil;
- R$ 250 mil;
- R$ 500 mil;
- R$ 1 milhão.
Cada etapa demonstra que o processo está funcionando.
A Verdadeira Regra dos Ricos
Se existe uma “regra dos ricos” que vale a pena guardar, ela não é um investimento secreto.
É a combinação de tempo, disciplina, aportes, controle de gastos, geração de renda e juros compostos.
Pessoas comuns também podem aplicar esses princípios.
Você não precisa começar com muito dinheiro.
Precisa começar de maneira compatível com sua realidade e permanecer consistente.
A grande vantagem está em entender que patrimônio não é construído apenas pelo dinheiro que você ganha, mas também pelo dinheiro que consegue manter, investir e deixar crescer.
Quanto Tempo Leva Para Dobrar Seu Patrimônio? A resposta depende de você
Não existe um número único para responder Quanto Tempo Leva Para Dobrar Seu Patrimônio.
A resposta depende da rentabilidade, dos aportes, do tempo, dos custos, dos impostos e, principalmente, da sua capacidade de manter uma estratégia durante os anos.
A Regra dos 72 oferece uma maneira simples de fazer uma primeira estimativa. Os juros compostos mostram por que o tempo pode ser tão poderoso. E os aportes constantes ajudam a acelerar o caminho.
O mais importante é não transformar essa busca em uma corrida por rentabilidades milagrosas.
Riqueza sustentável costuma ser construída com decisões simples repetidas por muito tempo.
Começar pequeno não é o problema.
O verdadeiro problema é passar anos esperando o momento perfeito para começar.
Quando o dinheiro começa a trabalhar, o tempo deixa de ser apenas uma passagem da vida e passa a ser uma ferramenta para construir patrimônio, aumentar sua autonomia e aproximar você da tão desejada liberdade financeira real.
FAQs – Perguntas Frequentes
1. Quanto Tempo Leva Para Dobrar Seu Patrimônio?
O tempo depende principalmente da rentabilidade obtida. Pela Regra dos 72, basta dividir 72 pela taxa anual de rendimento. Com uma rentabilidade média de 8% ao ano, por exemplo, o patrimônio pode dobrar em aproximadamente 9 anos.
2. O que é a Regra dos 72?
A Regra dos 72 é uma fórmula simples usada para estimar em quanto tempo um investimento pode dobrar de valor. Basta dividir 72 pela taxa de rentabilidade anual esperada. É uma estimativa e não uma garantia de retorno.
3. Fazer aportes mensais ajuda a dobrar o patrimônio mais rápido?
Sim. Aportes regulares aumentam o capital investido e permitem que uma quantia maior fique exposta aos juros compostos. Quanto maior e mais consistente for o aporte, maior tende a ser a velocidade de crescimento do patrimônio.
4. Quanto preciso investir por mês para construir riqueza?
Não existe um valor único, pois depende da renda, dos objetivos, do patrimônio inicial, do prazo e da rentabilidade. O mais importante é estabelecer um aporte que seja sustentável e aumentá-lo gradualmente conforme sua renda evolui.
5. Os juros compostos realmente ajudam a multiplicar o dinheiro?
Sim. Nos juros compostos, os rendimentos são incorporados ao patrimônio e passam também a gerar novos rendimentos. Com o passar dos anos, esse efeito pode acelerar significativamente o crescimento do dinheiro.
6. É possível dobrar o patrimônio sem assumir grandes riscos?
É possível construir patrimônio sem buscar investimentos extremamente arriscados. O caminho mais sustentável costuma envolver diversificação, aportes regulares, controle dos custos, planejamento e horizonte de longo prazo. Não existe investimento capaz de garantir uma duplicação rápida do patrimônio sem riscos.
Artigos Relacionados


Sobre o Autor

0 Comentários