Liberdade Financeira Começa Aqui: 7 Gastos Mensais que Roubam seu Dinheiro Todo Mês (Cancele Agora)

Liberdade Financeira Começa Aqui: quando você aprende a identificar os gastos que consomem seu salário sem perceber. Muitas pessoas trabalham duro, pagam suas contas e, mesmo assim, chegam ao fim do mês sem dinheiro guardado. O problema pode estar nos pequenos desperdícios diários.
Assinaturas esquecidas, tarifas bancárias, pedidos frequentes de delivery e compras por impulso parecem despesas inofensivas. Entretanto, quando esses gastos se repetem mensalmente, podem comprometer uma parte significativa da sua renda e dificultar a construção de um patrimônio sólido.
A boa notícia é que você não precisa ganhar muito dinheiro para começar a mudar essa realidade. Com organização, escolhas conscientes e pequenas mudanças de hábitos, é possível recuperar o controle do orçamento e direcionar seus recursos para objetivos mais importantes.
Neste artigo, você vai descobrir sete gastos mensais que podem estar roubando seu dinheiro silenciosamente. Mais do que identificar desperdícios, você aprenderá como reduzir despesas, economizar de maneira inteligente e transformar o dinheiro economizado em oportunidades para conquistar uma vida financeira mais tranquila.
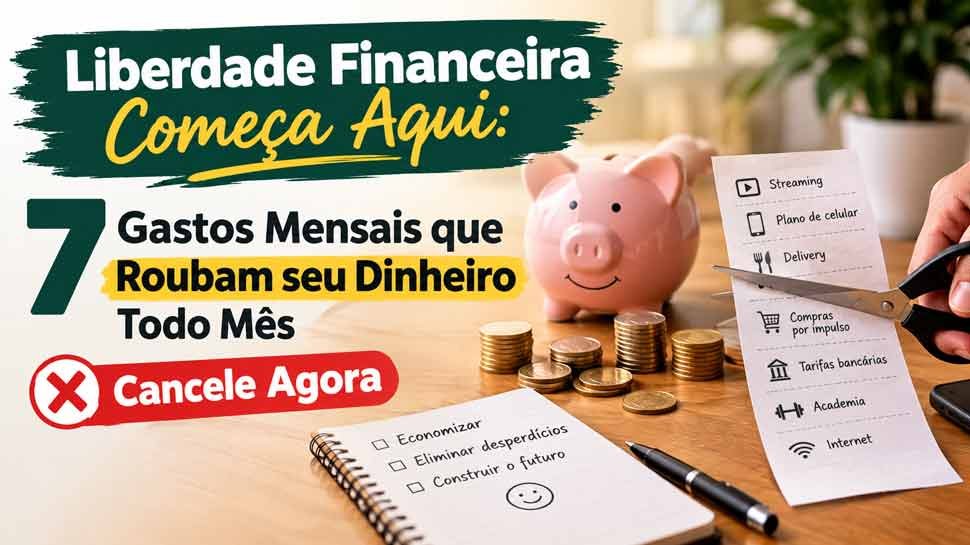
1. Os pequenos gastos mensais que impedem sua liberdade financeira
A Liberdade Financeira Começa Aqui, quando você percebe que não precisa ganhar uma fortuna para começar a construir riqueza, mas precisa parar de perder dinheiro com despesas que parecem inofensivas. Muitas pessoas trabalham durante anos, recebem o salário, pagam as contas e chegam ao fim do mês sem entender por que nunca conseguem guardar dinheiro. O problema nem sempre está no valor que recebem, mas na quantidade de gastos recorrentes que consomem sua renda silenciosamente.
É comum acreditar que economizar significa abrir mão de tudo o que proporciona prazer. Na prática, a mudança começa quando você identifica quais despesas realmente melhoram sua vida e quais apenas drenam seu orçamento sem oferecer benefícios proporcionais ao que custam.
Um serviço de R$ 29,90 pode parecer insignificante. Uma assinatura de R$ 49,90 também. Um aplicativo de R$ 19,90 talvez nem mereça sua atenção. Entretanto, quando essas cobranças se acumulam, elas podem representar centenas de reais todos os meses e milhares de reais ao longo de um ano.
Imagine conseguir economizar R$ 300 mensais apenas reorganizando suas despesas. Em 12 meses, seriam R$ 3.600 antes de qualquer rendimento financeiro. Esse dinheiro poderia ajudar a formar sua reserva de emergência, reduzir dívidas ou começar uma carteira de investimentos.
A verdadeira transformação acontece quando você deixa de olhar apenas para o preço individual de cada compra e começa a observar o impacto de todas as despesas sobre sua vida financeira.
2. Liberdade Financeira Começa Aqui: assinaturas que você paga e quase não utiliza
As assinaturas estão entre os gastos mais fáceis de ignorar porque, geralmente, são cobradas automaticamente no cartão de crédito ou na conta bancária. Como os valores individuais parecem pequenos, muitas pessoas continuam pagando por serviços que já não utilizam com frequência.
O problema não está necessariamente em contratar plataformas de entretenimento, aplicativos ou serviços digitais. O desperdício acontece quando você mantém pagamentos recorrentes sem avaliar se ainda precisa deles.
Streaming, aplicativos e serviços digitais esquecidos
Você pode ter uma assinatura de filmes, outra de séries, uma plataforma de música, um aplicativo de exercícios e até um serviço de armazenamento em nuvem. Cada contratação parece justificável isoladamente, mas a soma pode comprometer uma parcela considerável do orçamento.
Considere o seguinte exemplo:
| Serviço | Gasto mensal ilustrativo |
|---|---|
| Plataforma de filmes | R$ 39,90 |
| Segunda plataforma de streaming | R$ 34,90 |
| Aplicativo pouco utilizado | R$ 24,90 |
| Armazenamento adicional | R$ 19,90 |
| Total mensal | R$ 119,60 |
Os valores são hipotéticos e servem apenas para demonstrar como os gastos recorrentes se acumulam.
Nesse cenário, são R$ 1.435,20 por ano. Se você utiliza apenas um desses serviços com frequência, existe uma oportunidade clara de economizar sem comprometer significativamente sua qualidade de vida.
Como eliminar esse desperdício sem perder o que importa
Comece consultando o extrato bancário e a fatura do cartão dos últimos três meses. Anote todas as cobranças recorrentes e responda a três perguntas:
-
Utilizei esse serviço nos últimos 30 dias?
-
Ele oferece um benefício que realmente valorizo?
-
Existe uma alternativa gratuita ou mais barata que atende à mesma necessidade?
Cancele o que não faz sentido e mantenha aquilo que você realmente utiliza. Se desejar assistir a conteúdos de duas plataformas diferentes, por exemplo, pode alternar as assinaturas em vez de pagar por todas simultaneamente.
A ideia não é transformar a economia em sofrimento. É eliminar despesas que não contribuem para sua vida.
3. Taxas bancárias e tarifas desnecessárias: dinheiro perdido sem perceber
A busca pela Liberdade Financeira Começa Aqui também exige atenção aos custos financeiros que passam despercebidos. Tarifas bancárias, anuidades de cartões e cobranças por serviços adicionais podem consumir dinheiro sem que você receba um benefício proporcional.
Muitas pessoas concentram toda a atenção nas compras do supermercado e nos gastos com lazer, mas ignoram as pequenas cobranças realizadas pelas próprias instituições financeiras.
Pacotes de serviços que talvez você não precise
Dependendo do banco e do tipo de conta, você pode pagar mensalmente por um pacote de serviços que inclui transferências, extratos e outras funcionalidades.
Entretanto, se você utiliza principalmente o aplicativo, faz pagamentos digitais e raramente precisa de serviços presenciais, talvez consiga utilizar uma opção mais econômica.
No Brasil, existem regras do Banco Central que garantem serviços bancários essenciais gratuitos para determinadas contas de pessoas físicas, conforme as condições aplicáveis. Também existem contas digitais que oferecem serviços sem mensalidade, embora seja importante verificar tarifas específicas e limitações antes de trocar de instituição.
O primeiro passo é descobrir exatamente o que está sendo cobrado.
Anuidade do cartão de crédito e serviços adicionais
Outro gasto que merece atenção é a anuidade do cartão de crédito. Dependendo do produto, você pode pagar uma quantia considerável por benefícios que utiliza pouco.
Antes de cancelar o cartão, verifique se existe possibilidade de negociar a anuidade, migrar para uma modalidade mais barata ou obter isenção conforme as condições oferecidas pelo emissor.
Também observe cobranças relacionadas a seguros, assistências e serviços adicionais contratados junto com produtos financeiros.
Ação prática: reserve 20 minutos para revisar sua conta bancária e sua fatura. Identifique cada tarifa, pergunte ao banco se ela pode ser eliminada e compare alternativas quando necessário.
Economizar R$ 30 por mês representa R$ 360 em um ano. Esse dinheiro pode parecer pouco isoladamente, mas a soma de várias economias é capaz de produzir resultados relevantes.
4. Liberdade Financeira Começa Aqui: delivery e refeições compradas por impulso
Pedir comida em casa é conveniente. Depois de um dia cansativo, receber uma refeição pronta pode ser uma escolha perfeitamente razoável. O problema aparece quando a conveniência se transforma em hábito diário, mesmo quando existem alternativas mais econômicas.
Os gastos com alimentação fora de casa costumam envolver mais do que o preço do prato. Taxas de entrega, tarifas de serviço, bebidas, sobremesas e compras por impulso podem aumentar significativamente o valor final.
Quanto o delivery pode custar ao seu orçamento?
Imagine uma pessoa que pede refeições quatro vezes por semana e gasta, em média, R$ 45 por pedido.
Considerando quatro semanas por mês, o cálculo fica assim:
-
Gasto semanal: R$ 180.
-
Gasto mensal: R$ 720.
-
Gasto anual: R$ 8.640.
Esse exemplo não significa que pedir comida seja sempre um desperdício. O ponto é compreender quanto essa conveniência representa no orçamento e se ela corresponde às prioridades financeiras da pessoa.
Se você reduzir os pedidos de quatro para dois por semana, mantendo o mesmo valor médio, poderá economizar aproximadamente R$ 360 por mês, ou R$ 4.320 em um ano de 48 semanas de consumo equivalente a quatro semanas por mês.
Como gastar menos sem transformar a alimentação em um sacrifício
Uma estratégia simples é planejar algumas refeições antes de a fome aparecer. Quando você chega em casa sem nada preparado, a probabilidade de recorrer ao aplicativo aumenta.
Experimente organizar as compras da semana, preparar porções antecipadamente e manter alimentos básicos disponíveis. Arroz, feijão, ovos, legumes e outras opções adequadas às suas necessidades podem ajudar a montar refeições econômicas.
Outra medida é estabelecer um limite mensal para pedidos de comida. Em vez de proibir completamente o delivery, determine quantas vezes poderá utilizá-lo sem comprometer suas metas.
O objetivo da Liberdade Financeira Começa Aqui não é eliminar todo prazer, mas fazer com que suas escolhas sejam conscientes.
5. Compras por impulso: o dinheiro que desaparece em pequenas parcelas
As compras por impulso representam uma das maiores dificuldades para quem deseja organizar as finanças pessoais. Muitas vezes, a decisão de comprar não surge de uma necessidade real, mas de uma promoção, de uma emoção momentânea ou da sensação de que você merece uma recompensa depois de um dia difícil.
O comércio eletrônico tornou esse comportamento ainda mais fácil. Com poucos cliques, é possível comprar roupas, acessórios, eletrônicos e objetos que chegam rapidamente à porta de casa.
O problema é que a facilidade de comprar não significa que você realmente precise do produto.
Promoções que fazem você gastar mais para economizar
Imagine encontrar um produto de R$ 200 anunciado com 30% de desconto. Você economizaria R$ 60 se já pretendesse comprá-lo e se o preço de referência fosse legítimo.
Mas, se não precisava do produto, a compra representa uma saída de R$ 140, e não uma economia de R$ 60.
Essa diferença é fundamental para compreender a relação entre consumo e construção de patrimônio.
Uma promoção só representa economia quando você compra algo de que realmente precisa, por um preço vantajoso, sem prejudicar outras prioridades.
A regra das 48 horas para controlar o consumo
Antes de comprar algo não essencial, espere 48 horas. Durante esse período, pergunte a si mesmo:
-
Eu compraria esse produto se ele não estivesse em promoção?
-
Já tenho algo que cumpre a mesma função?
-
Essa compra está prevista no meu orçamento?
-
Prefiro ter esse objeto ou avançar na minha meta financeira?
Esse intervalo ajuda a separar a vontade momentânea da necessidade real.
Outra medida eficiente é remover os cartões salvos dos aplicativos de compras e desativar notificações promocionais. Quanto mais etapas existem entre o impulso e o pagamento, maior a oportunidade de reconsiderar a decisão.
Se você costuma gastar R$ 250 mensais com compras não planejadas, reduzir esse valor pela metade liberaria R$ 125 por mês. Em um ano, seriam R$ 1.500 disponíveis para objetivos mais importantes.
6. Juros e parcelamentos: a armadilha que compromete o salário futuro
Entre os gastos mensais que mais prejudicam a liberdade financeira estão os juros pagos por dívidas. Diferentemente de uma assinatura que pode ser cancelada imediatamente, os encargos financeiros podem continuar consumindo sua renda durante meses ou anos.
O cartão de crédito, os empréstimos pessoais e o cheque especial podem facilitar o acesso ao dinheiro no curto prazo, mas também podem comprometer seriamente o orçamento quando utilizados sem planejamento.
O perigo de pagar apenas o mínimo da fatura
Quando você não paga integralmente a fatura do cartão, o saldo restante pode entrar no crédito rotativo ou em outra modalidade de financiamento prevista pelo emissor.
Isso significa que a dívida passa a gerar encargos financeiros, conforme as condições do contrato e a regulamentação aplicável.
No Brasil, o rotativo do cartão está sujeito a regras específicas, incluindo limites legais para os juros e encargos financeiros acumulados nas operações abrangidas pela legislação. Mesmo com essas limitações, o custo pode continuar elevado e dificultar a quitação da dívida.
Por isso, pagar apenas o mínimo não deve ser tratado como uma estratégia permanente para organizar as finanças.
Como reduzir o peso dos juros no orçamento
Se você possui dívidas, comece reunindo informações sobre o saldo devedor, a taxa de juros, o valor das parcelas e o prazo restante.
Depois, priorize a negociação das dívidas mais caras, considerando também as condições oferecidas pelos credores. Uma proposta de renegociação precisa ser avaliada pelo custo total, e não apenas pelo valor reduzido da parcela.
Considere estas medidas:
-
Evite novas compras parceladas enquanto reorganiza o orçamento.
-
Entre em contato com os credores para verificar alternativas de negociação.
-
Compare o custo efetivo total antes de contratar um empréstimo para quitar outra dívida.
-
Se possível, direcione recursos extras para reduzir o saldo das dívidas mais caras.
-
Depois de estabilizar a situação, comece a construir uma reserva de emergência.
É importante não confundir parcela pequena com dívida barata. Um pagamento mensal aparentemente confortável pode esconder um prazo longo e um custo total elevado.
A liberdade financeira começa a se tornar possível quando uma parte crescente da renda deixa de ser destinada aos juros e passa a financiar seus próprios objetivos.
7. Academia, clubes e serviços recorrentes que você não utiliza
Manter a saúde, praticar exercícios e participar de atividades de lazer são investimentos importantes na qualidade de vida. Entretanto, pagar por um serviço que você não utiliza não produz os mesmos benefícios que participar efetivamente dele.
Muitas pessoas contratam academias, clubes, cursos, aplicativos de meditação e programas de treinamento com entusiasmo. Depois de algumas semanas, abandonam a atividade, mas continuam pagando a mensalidade.
Descubra quanto custa cada serviço esquecido
Imagine que você pague R$ 119,90 por mês por uma academia que frequenta raramente. Em 12 meses, o custo chega a R$ 1.438,80, sem considerar eventuais taxas adicionais.
Se você não utiliza o serviço, pode fazer sentido cancelar o contrato ou procurar uma alternativa que se adapte melhor à sua rotina.
Entretanto, antes de cancelar, avalie se o problema está na falta de interesse ou na dificuldade de manter uma rotina. Caso a atividade seja importante para sua saúde, talvez uma modalidade mais próxima de casa, um horário diferente ou um plano mais econômico resolva a questão.
A economia deve melhorar sua vida, não prejudicar necessidades importantes.
Como revisar os serviços contratados
Faça uma lista de todos os pagamentos recorrentes que não sejam essenciais. Inclua academias, clubes, cursos on-line, caixas de produtos, programas de benefícios e serviços de entretenimento.
Para cada item, avalie:
-
Frequência de utilização.
-
Importância para sua saúde, trabalho ou desenvolvimento pessoal.
-
Custo mensal e anual.
-
Possibilidade de substituir por uma alternativa mais acessível.
-
Regras de cancelamento e eventuais multas contratuais.
Cancele o que não oferece valor suficiente e mantenha os serviços que realmente contribuem para seus objetivos.
Uma mensalidade não é automaticamente um desperdício. O desperdício acontece quando você continua pagando sem utilizar ou sem obter um benefício que justifique o custo.
8. Planos de celular, internet e serviços contratados acima da necessidade
Outro gasto que merece revisão é o conjunto de serviços de comunicação. Planos de celular, internet residencial e pacotes adicionais podem permanecer no orçamento por anos sem uma avaliação cuidadosa.
À medida que surgem novas ofertas, você pode continuar pagando por um plano antigo que custa mais do que alternativas adequadas ao seu consumo.
Você realmente precisa de tantos dados e benefícios?
Se você passa a maior parte do tempo conectado ao Wi-Fi, talvez não precise de um plano móvel com uma franquia tão elevada. Da mesma forma, uma residência com poucos moradores pode não aproveitar toda a capacidade de um pacote de internet mais caro.
Isso não significa que o plano mais barato seja sempre o melhor. Cobertura, estabilidade, velocidade, atendimento e necessidades profissionais também devem entrar na comparação.
O importante é pagar por uma solução compatível com seu uso real.
Como renegociar e reduzir a conta
Consulte a fatura atual e identifique o preço do plano, os serviços adicionais e os reajustes aplicados. Depois, compare ofertas equivalentes de outras operadoras e verifique se a empresa atual possui uma alternativa mais econômica.
Antes de trocar, confira a cobertura no seu endereço, a velocidade contratada, as condições promocionais e o preço que será cobrado após o período de desconto.
Se conseguir reduzir a conta em R$ 40 por mês, a economia anual será de R$ 480. Somada às reduções de outras despesas, essa quantia pode ajudar a financiar uma meta financeira concreta.
O segredo não está em cortar tudo indiscriminadamente, mas em evitar pagar por recursos que você não utiliza.
9. Liberdade Financeira Começa Aqui: como transformar gastos cancelados em patrimônio
Identificar despesas desnecessárias é apenas a primeira parte do processo. Para que a economia realmente melhore sua situação financeira, o dinheiro liberado precisa receber uma finalidade clara.
Caso contrário, existe o risco de cancelar assinaturas, reduzir pedidos de comida e diminuir compras por impulso, mas acabar gastando o mesmo valor em outras categorias.
A solução é transformar a economia mensal em um compromisso com seus objetivos.
Calcule quanto você pode economizar por mês
Considere este exemplo ilustrativo de redução de despesas:
| Categoria | Economia mensal |
|---|---|
| Assinaturas pouco utilizadas | R$ 80 |
| Tarifas e serviços bancários | R$ 30 |
| Redução de pedidos de comida | R$ 180 |
| Compras por impulso | R$ 100 |
| Plano de celular ou internet | R$ 40 |
| Economia total | R$ 430 |
Os valores são exemplos, não uma previsão de economia garantida. O resultado real depende dos seus gastos atuais e das alternativas disponíveis.
Ainda assim, o exercício mostra como pequenas mudanças podem liberar uma quantia significativa sem exigir aumento de salário.
Se você economizar R$ 430 por mês, terá R$ 5.160 em 12 meses, antes de considerar rendimentos. Essa quantia pode representar um primeiro passo importante para quem ainda não possui uma reserva financeira.
Priorize a reserva de emergência
Se você não tem dinheiro guardado, uma das prioridades pode ser formar uma reserva de emergência compatível com suas despesas essenciais e com a estabilidade da sua renda.
Uma referência frequentemente utilizada é acumular o equivalente a três a seis meses de despesas essenciais, ajustando esse intervalo à sua realidade. Quem possui renda variável, dependentes ou maior instabilidade profissional pode precisar de uma reserva mais robusta.
O dinheiro destinado a emergências deve permanecer em alternativas de baixo risco, com liquidez adequada e condições que permitam acesso quando necessário.
Não é recomendável colocar toda a reserva em investimentos sujeitos a grandes oscilações ou que dificultem o resgate justamente quando surgir uma despesa inesperada.
Automatize a economia assim que receber
Uma estratégia simples é separar o dinheiro destinado às suas metas logo após o recebimento do salário, em vez de esperar para guardar o que sobrar no fim do mês.
Por exemplo, se você economizar R$ 430 com a revisão das despesas, programe a transferência desse valor para uma conta ou aplicação apropriada ao seu objetivo, desde que isso não comprometa o pagamento das obrigações essenciais.
Essa atitude ajuda a transformar a economia em um hábito.
Com o tempo, você poderá utilizar os recursos acumulados para fortalecer sua reserva, quitar dívidas, investir de acordo com seu perfil ou financiar objetivos de longo prazo.
A construção de patrimônio depende de consistência, planejamento e escolhas sustentáveis. Não é necessário eliminar todos os pequenos prazeres da vida. É necessário garantir que suas despesas estejam alinhadas com aquilo que você realmente deseja conquistar.
Liberdade Financeira Começa Aqui: quando você para de financiar hábitos automáticos e começa a direcionar seu dinheiro para o futuro que deseja construir.
Liberdade Financeira Começa Aqui: Conclusão
Liberdade Financeira Começa Aqui: com a decisão de assumir o controle do seu dinheiro e abandonar hábitos que impedem seu crescimento financeiro. Pequenos gastos, quando acumulados, podem representar milhares de reais desperdiçados ao longo dos anos, comprometendo seus planos e sua tranquilidade.
Como vimos, revisar assinaturas, renegociar tarifas, reduzir pedidos de delivery e evitar compras impulsivas são atitudes simples que podem liberar recursos importantes. O segredo não está em deixar de aproveitar a vida, mas em gastar com consciência e priorizar aquilo que realmente faz diferença.
Comece hoje mesmo analisando suas despesas e escolha pelo menos dois gastos que você pode reduzir ou eliminar. Em seguida, direcione o dinheiro economizado para quitar dívidas, formar sua reserva de emergência ou iniciar seus investimentos, respeitando sua realidade financeira.
Lembre-se: construir riqueza não depende apenas de quanto você ganha, mas também de como administra o que recebe. Com disciplina, planejamento e consistência, cada real economizado pode aproximar você de uma vida com mais segurança, autonomia e liberdade para fazer suas próprias escolhas.
FAQs – Perguntas frequentes
1. O que é necessário para começar a conquistar a liberdade financeira?
O primeiro passo é organizar o orçamento, identificar gastos desnecessários e controlar as dívidas. Depois, estabeleça metas de economia, construa uma reserva de emergência e comece a investir de acordo com seus objetivos e sua realidade financeira.
2. Quais são os gastos mensais que mais prejudicam a liberdade financeira?
Entre os principais estão assinaturas pouco utilizadas, tarifas bancárias, pedidos frequentes de delivery, compras por impulso, juros de dívidas, mensalidades de serviços não utilizados e planos de celular ou internet mais caros do que o necessário.
3. Como economizar dinheiro ganhando pouco?
Comece registrando todas as despesas e identificando pequenos desperdícios. Reduza compras não planejadas, compare preços, renegocie serviços e estabeleça um valor mensal para guardar, mesmo que inicialmente seja pequeno. A consistência é mais importante do que começar com grandes quantias.
4. Quanto dinheiro posso economizar cancelando gastos desnecessários?
O valor depende dos seus hábitos de consumo e das despesas atuais. Ao eliminar assinaturas esquecidas, reduzir pedidos de comida e renegociar serviços, você pode liberar centenas de reais por mês. Faça uma análise do orçamento para descobrir seu potencial de economia.
5. O que fazer com o dinheiro economizado todos os meses?
Se você possui dívidas caras, avalie priorizar sua quitação. Caso ainda não tenha uma reserva de emergência, comece a construí-la em alternativas de baixo risco e com liquidez adequada. Depois, considere investimentos compatíveis com seus objetivos e perfil financeiro.
6. Quanto tempo leva para conquistar a liberdade financeira?
Não existe um prazo único. O tempo depende da renda, das despesas, das dívidas, da capacidade de poupar e dos rendimentos dos investimentos. Controlar os gastos, aumentar a taxa de economia e manter a disciplina pode acelerar o progresso ao longo dos anos.
Artigos Relacionados


Sobre o Autor

0 Comentários