O Paradoxo do Poupador: A Armadilha Psicológica Que Separa os Milionários dos Eternos Poupadores

O Paradoxo do Poupador revela uma situação que parece contraditória: uma pessoa pode ser extremamente disciplinada para guardar dinheiro e, ainda assim, passar muitos anos sem construir um patrimônio capaz de transformar sua vida. Afinal, se economizar é uma das principais regras das finanças pessoais, por que alguns poupadores continuam presos no mesmo lugar enquanto outros conseguem alcançar níveis maiores de liberdade financeira?
A resposta está na diferença entre simplesmente acumular dinheiro e fazer o patrimônio crescer de maneira planejada. Poupar é fundamental, mas representa apenas uma parte da equação. Quando o medo de perder dinheiro impede decisões financeiras adequadas, a prudência pode se transformar em estagnação. Da mesma forma, quando economizar se torna um objetivo em si mesmo, o dinheiro deixa de cumprir sua verdadeira função.
Neste artigo, você vai entender como funciona O Paradoxo do Poupador, quais mecanismos psicológicos podem manter uma pessoa presa ao excesso de cautela e por que construir patrimônio exige mais do que guardar uma parcela do salário. Também veremos como transformar a capacidade de poupar em uma estratégia de crescimento financeiro, utilizando tempo, disciplina, investimentos adequados e aumento de renda como ferramentas para conquistar mais autonomia.
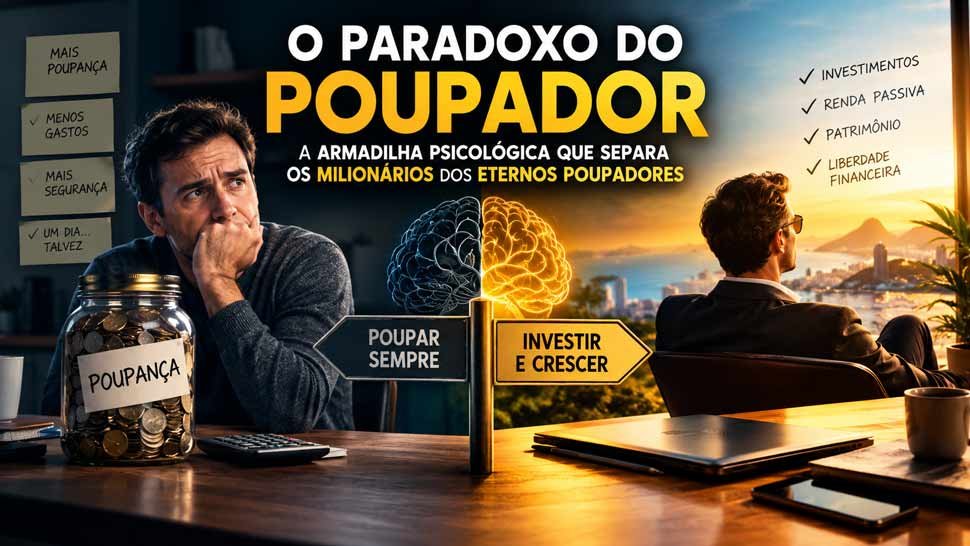
O Paradoxo do Poupador: Quando Economizar Demais Impede Seu Dinheiro de Crescer
O Paradoxo do Poupador começa com uma situação que parece positiva: a pessoa consegue economizar dinheiro todos os meses, evita dívidas e sente orgulho de ver o saldo aumentando. O problema aparece quando poupar deixa de ser uma etapa para construir patrimônio e passa a ser o objetivo final. Nesse momento, aquilo que deveria aproximar alguém da liberdade financeira pode se transformar em uma espécie de prisão psicológica.
Guardar dinheiro é importante. Mas existe uma diferença enorme entre poupar para construir riqueza e simplesmente acumular dinheiro por medo de gastá-lo ou investi-lo.
É justamente nesse ponto que surge o paradoxo: quanto mais algumas pessoas tentam proteger o dinheiro, mais dificuldade encontram para fazê-lo crescer.
O Paradoxo do Poupador e a diferença entre economizar e enriquecer
Economizar significa gastar menos do que se ganha. Construir patrimônio significa transformar parte dessa sobra em ativos capazes de crescer ou gerar renda ao longo do tempo.
São coisas relacionadas, mas não são iguais.
Imagine duas pessoas que recebem R$ 5 mil por mês e conseguem economizar R$ 1 mil.
A primeira simplesmente deixa os R$ 1 mil parados durante anos.
A segunda cria uma reserva financeira, organiza seus objetivos e começa a investir regularmente de acordo com seu perfil de risco e seus prazos.
As duas têm o mesmo comportamento inicial: gastam menos do que ganham.
A diferença aparece depois.
O dinheiro da primeira pessoa depende quase exclusivamente de novos aportes. Já o dinheiro da segunda pode começar a produzir novos rendimentos.
Esse é um dos principais ensinamentos por trás de O Paradoxo do Poupador: a capacidade de economizar cria o combustível, mas não determina sozinha a velocidade de crescimento do patrimônio.
Poupar é o começo, não o destino
Existe uma frase que resume bem essa ideia:
Quem não consegue poupar dificilmente consegue enriquecer. Mas quem apenas poupa também pode ficar muito tempo sem construir patrimônio relevante.
O primeiro passo é gerar sobra financeira.
O segundo é proteger essa sobra.
O terceiro é colocá-la para trabalhar de maneira coerente com seus objetivos.
Sem essa terceira etapa, o poupador pode passar décadas repetindo exatamente o mesmo comportamento financeiro.
Por que algumas pessoas ficam presas no hábito de guardar dinheiro?
A explicação não está apenas nos números. Ela também está na psicologia.
Dinheiro representa segurança para muitas pessoas. Depois de experiências de escassez, dívidas ou instabilidade, acumular dinheiro pode proporcionar uma sensação de controle.
Isso é compreensível.
O problema acontece quando a busca por segurança se torna tão intensa que a pessoa passa a evitar qualquer decisão que envolva risco, mesmo quando esse risco é calculado e necessário para determinados objetivos de longo prazo.
O medo de perder pode ser maior que o desejo de ganhar
Imagine alguém que possui R$ 50 mil guardados.
Essa pessoa pode pensar:
“Se eu investir, posso perder dinheiro.”
Então mantém todo o valor parado.
O raciocínio parece conservador, mas existe uma segunda pergunta que quase nunca aparece:
Quanto poder de compra esse dinheiro poderá perder ao longo dos anos se não acompanhar adequadamente a inflação?
Não é necessário assumir riscos exagerados para construir patrimônio. Porém, ignorar completamente o efeito da inflação, dos juros compostos e do tempo também representa uma escolha financeira.
O dinheiro parado não é necessariamente dinheiro seguro em termos de poder de compra.
O Paradoxo do Poupador: quando segurança vira estagnação
A busca por segurança é saudável até determinado ponto.
Ter uma reserva para emergências, por exemplo, pode evitar que uma despesa inesperada obrigue alguém a recorrer ao crédito caro.
Mas uma coisa é manter uma reserva de emergência.
Outra é transformar todo o patrimônio em uma grande reserva de emergência.
Essa diferença é fundamental.
A reserva precisa estar disponível e ter baixo risco porque sua função é proteger a pessoa de imprevistos. Já o dinheiro destinado a objetivos de longo prazo pode seguir uma estratégia diferente, considerando prazo, liquidez, risco e diversificação.
O dinheiro precisa ter uma função
Uma das perguntas mais importantes para qualquer poupador é:
“Para que serve este dinheiro?”
Se a resposta for “não sei”, provavelmente existe uma oportunidade de organizar melhor o patrimônio.
Cada valor acumulado deveria ter uma finalidade.
Pode ser:
- reserva de emergência;
- entrada de um imóvel;
- aposentadoria;
- independência financeira;
- educação;
- criação de um negócio;
- geração de renda futura;
- realização de um projeto pessoal.
Quando o dinheiro possui uma função, fica mais fácil decidir onde ele deve permanecer e por quanto tempo.
A armadilha de confundir patrimônio com saldo bancário
Outro aspecto importante de O Paradoxo do Poupador é a diferença entre ter dinheiro e construir patrimônio.
Um saldo elevado na conta pode transmitir uma sensação imediata de riqueza.
Mas patrimônio é um conceito mais amplo.
Ele pode envolver investimentos, imóveis, participação em empresas, negócios, direitos financeiros e outros ativos, descontadas as dívidas.
Por isso, alguém pode ter R$ 100 mil parados e continuar financeiramente vulnerável, enquanto outra pessoa pode ter uma estrutura patrimonial diversificada e mais adequada aos seus objetivos.
Não existe uma fórmula única.
O ponto central é entender que patrimônio não é simplesmente dinheiro acumulado; é o conjunto de recursos que você constrói e administra ao longo do tempo.
O efeito dos juros compostos sobre o poupador
Os juros compostos são uma das razões pelas quais o tempo pode ser tão importante na construção de patrimônio.
Quando um investimento gera rendimento e esse rendimento permanece aplicado, ele passa a participar da próxima etapa de crescimento.
É como uma bola de neve.
No começo, o crescimento pode parecer pequeno. Com o passar do tempo, entretanto, os rendimentos acumulados podem representar uma parcela cada vez mais relevante do patrimônio.
A diferença entre aportar e fazer o dinheiro trabalhar
Considere uma pessoa que investe R$ 1 mil por mês.
Durante os primeiros anos, grande parte do patrimônio será formada pelos próprios aportes.
Com o passar do tempo, dependendo da rentabilidade obtida, os rendimentos podem ganhar importância.
É justamente por isso que começar cedo pode ser mais importante do que esperar pelo momento perfeito.
O objetivo não deve ser encontrar um investimento milagroso.
O objetivo é criar uma combinação sustentável entre:
renda + capacidade de poupança + tempo + investimentos adequados + disciplina.
O Paradoxo do Poupador e a necessidade de assumir riscos calculados
Existe uma diferença enorme entre risco e imprudência.
Risco faz parte de praticamente qualquer estratégia de investimento. Imprudência acontece quando alguém assume riscos que não compreende ou que não consegue suportar.
O poupador excessivamente cauteloso pode cometer o erro oposto: evitar qualquer possibilidade de oscilação.
Mas investimentos diferentes possuem características diferentes.
Antes de investir, é necessário compreender fatores como:
- possibilidade de perda;
- prazo;
- liquidez;
- rentabilidade esperada;
- tributação;
- custos;
- finalidade do dinheiro;
- perfil do investidor.
Não existe investimento perfeito para todas as pessoas.
Existe investimento mais ou menos adequado para determinado objetivo.
Por que aumentar a renda é tão importante quanto economizar?
Outro erro comum é acreditar que toda construção de riqueza depende exclusivamente de cortar despesas.
Existe um limite para quanto uma pessoa consegue economizar.
Se alguém ganha R$ 2.500 e consegue economizar R$ 300, pode chegar a um ponto em que cortar mais gastos começa a prejudicar sua qualidade de vida.
Nesse caso, aumentar a renda pode ter um impacto maior.
Uma renda maior pode vir de:
- qualificação profissional;
- mudança de emprego;
- trabalhos extras;
- prestação de serviços;
- empreendedorismo;
- criação de produtos digitais;
- desenvolvimento de novas habilidades;
- negociação salarial.
A lógica é simples:
reduzir gastos aumenta a sobra; aumentar a renda pode aumentar significativamente a capacidade de construir patrimônio.
O poupador eterno e a síndrome do “ainda não estou preparado”
Existe também uma armadilha mental muito comum.
A pessoa passa anos estudando investimentos, assistindo vídeos e pesquisando alternativas, mas nunca começa.
Ela sempre acredita que precisa aprender mais.
Conhecimento é importante, mas existe um momento em que estudar deixa de ser preparação e passa a ser procrastinação.
O investidor não precisa saber tudo.
Precisa compreender o suficiente para tomar decisões responsáveis, conhecer seus limites e continuar aprendendo.
O perfeccionismo também pode destruir resultados
Algumas pessoas esperam:
- a economia melhorar;
- os juros caírem;
- a bolsa subir;
- a bolsa cair;
- encontrar o investimento perfeito;
- ter mais dinheiro;
- entender absolutamente tudo.
Enquanto esperam, o tempo passa.
Para objetivos de longo prazo, consistência costuma ser mais importante do que tentar acertar cada movimento do mercado.
Como sair da armadilha de O Paradoxo do Poupador
A saída não é parar de economizar.
É mudar o propósito da economia.
Em vez de pensar:
“Preciso guardar o máximo de dinheiro possível.”
Uma pergunta mais produtiva seria:
“Como posso transformar parte da minha renda atual em patrimônio futuro?”
Essa mudança parece pequena, mas altera completamente a estratégia.
1. Defina uma taxa de poupança
Escolha uma porcentagem da renda que será destinada aos objetivos financeiros.
Não precisa começar com um valor elevado.
O mais importante é criar consistência.
2. Monte uma reserva de emergência
Antes de buscar crescimento agressivo, organize uma proteção financeira compatível com suas despesas e sua realidade.
A reserva deve priorizar segurança e liquidez.
3. Separe curto, médio e longo prazo
Dinheiro que será usado em poucos meses não deve necessariamente seguir a mesma estratégia daquele destinado à aposentadoria daqui a décadas.
Misturar todos os objetivos cria confusão.
4. Automatize os investimentos
Quando possível, programe o aporte logo depois de receber.
Assim, investir deixa de depender da força de vontade no fim do mês.
5. Aumente sua capacidade de gerar renda
Economizar é apenas uma parte da equação.
Invista também em sua capacidade profissional e produtiva.
Uma habilidade que aumenta sua renda pode gerar efeitos financeiros durante muitos anos.
O Paradoxo do Poupador: o perigo de viver apenas para acumular
Existe ainda um detalhe que raramente aparece nas discussões sobre finanças pessoais.
Dinheiro é uma ferramenta.
Se alguém passa a vida inteira acumulando recursos, mas nunca utiliza o patrimônio para melhorar sua segurança, liberdade, experiências ou qualidade de vida, pode estar confundindo o meio com o fim.
Isso não significa gastar irresponsavelmente.
Significa compreender que liberdade financeira não é simplesmente possuir um número cada vez maior na conta.
Liberdade financeira está relacionada à capacidade de fazer escolhas com menos dependência da renda imediata.
O objetivo do patrimônio pode ser justamente criar opções.
O verdadeiro divisor entre o poupador e o construtor de patrimônio
O comportamento que diferencia esses dois perfis não é simplesmente quanto cada pessoa consegue guardar.
É o que ela faz depois de guardar.
O poupador eterno pensa:
“Quanto consigo acumular?”
O construtor de patrimônio pergunta:
“Como posso fazer o capital acumulado trabalhar de forma coerente com meus objetivos?”
Essa mudança envolve educação financeira, disciplina, planejamento e paciência.
Também exige aceitar que não existe crescimento sem algum grau de incerteza e que decisões financeiras precisam considerar riscos reais, não promessas de enriquecimento rápido.
O objetivo não é juntar dinheiro indefinidamente
O objetivo é construir uma estrutura financeira que, ao longo do tempo, permita que uma parcela cada vez maior das suas necessidades seja sustentada pelo patrimônio acumulado.
É por isso que O Paradoxo do Poupador merece atenção.
Poupar é uma virtude financeira.
Mas poupar sem propósito pode virar estagnação.
Guardar dinheiro cria uma base. Investir de maneira adequada pode transformar essa base em patrimônio. Aumentar a renda amplia a capacidade de construção. E o tempo permite que essas decisões se acumulem.
No final, a grande mudança acontece quando você deixa de enxergar o dinheiro apenas como algo que precisa ser protegido e começa a enxergá-lo também como uma ferramenta que precisa cumprir uma função.
Porque o verdadeiro objetivo não é simplesmente ter mais dinheiro guardado.
É construir mais segurança, mais patrimônio e mais liberdade de escolha ao longo da vida.
Conclusão
O Paradoxo do Poupador mostra que economizar dinheiro, embora essencial, não deve ser confundido com construir riqueza. Guardar uma parte da renda cria uma base financeira, mas o verdadeiro avanço acontece quando essa sobra recebe uma função e passa a fazer parte de uma estratégia de construção de patrimônio.
O poupador precisa compreender que segurança e crescimento não são necessariamente objetivos opostos. Uma reserva de emergência pode proteger contra imprevistos, enquanto investimentos de longo prazo, escolhidos de acordo com os objetivos e o perfil de risco, podem contribuir para o crescimento do patrimônio ao longo dos anos. Ao mesmo tempo, aumentar a renda amplia a capacidade de realizar novos aportes.
O grande aprendizado de O Paradoxo do Poupador é simples: não basta perguntar quanto dinheiro você consegue guardar. É necessário perguntar o que esse dinheiro está fazendo pelo seu futuro. A diferença pode parecer pequena, mas muda completamente a maneira de enxergar as finanças pessoais.
Quem consegue economizar, organizar seus objetivos, investir de forma consciente e manter consistência ao longo do tempo cria condições para transformar pequenas decisões financeiras em resultados cada vez maiores. O dinheiro deixa, então, de ser apenas algo acumulado e passa a ser uma ferramenta para construir segurança, patrimônio e maior liberdade de escolha.
Perguntas Frequentes sobre O Paradoxo do Poupador
1. O que é O Paradoxo do Poupador?
O Paradoxo do Poupador acontece quando uma pessoa se preocupa tanto em guardar dinheiro que deixa de utilizá-lo de forma estratégica para construir patrimônio. Poupar é importante, mas o dinheiro também precisa ser direcionado para objetivos financeiros e investimentos adequados.
2. Poupar dinheiro é ruim?
Não. Poupar é uma das bases da organização financeira. O problema surge quando guardar dinheiro se torna o objetivo final e a pessoa mantém recursos parados por medo de investir, consumir de forma planejada ou assumir riscos calculados.
3. Qual é a diferença entre poupar e investir?
Poupar significa separar parte da renda e evitar gastar tudo. Investir significa direcionar esse dinheiro para ativos que possam gerar rendimento e crescimento patrimonial ao longo do tempo. As duas práticas podem trabalhar juntas na construção de riqueza.
4. Por que algumas pessoas têm medo de investir?
O medo pode estar relacionado à falta de conhecimento, experiências negativas, receio de perder dinheiro ou excesso de busca por segurança. Conhecimento financeiro e planejamento ajudam a compreender riscos e tomar decisões mais conscientes.
5. Como evitar O Paradoxo do Poupador?
Uma estratégia é dar uma finalidade para cada parte do dinheiro: criar uma reserva financeira, investir de acordo com objetivos e prazo, controlar gastos e buscar aumentar a renda. Dessa forma, poupar deixa de ser um fim e passa a ser uma ferramenta.
6. É possível enriquecer apenas poupando dinheiro?
Poupar pode ajudar a formar o patrimônio inicial, mas construir riqueza no longo prazo normalmente envolve também investir, aproveitar os juros compostos, aumentar a capacidade de geração de renda e manter disciplina financeira.
Artigos Relacionados


Sobre o Autor

0 Comentários