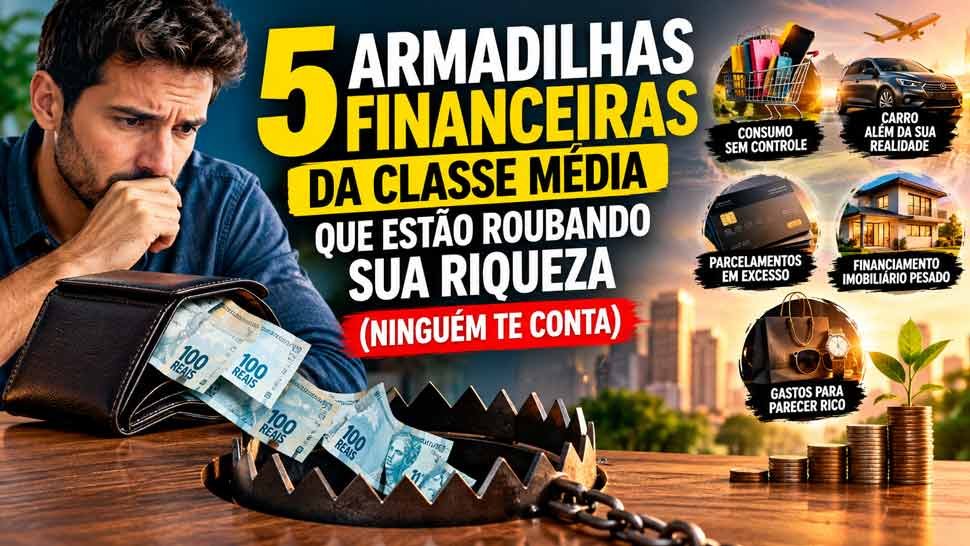
5 Armadilhas Financeiras da Classe Média que Estão Roubando Sua Riqueza (Ninguém Te Conta)

Armadilhas Financeiras da Classe Média podem estar presentes justamente na vida de quem acredita estar fazendo tudo certo. Ganhar um salário razoável, ter um carro, financiar uma casa, viajar e conseguir comprar alguns produtos desejados parecem sinais de progresso.
Mas existe uma diferença enorme entre ter uma boa renda e construir riqueza de verdade. Muitas famílias aumentam seus gastos na mesma velocidade em que a renda cresce e, sem perceber, passam anos trabalhando apenas para manter um padrão de vida cada vez mais caro.
O problema não está necessariamente em gastar dinheiro, mas em comprometer o futuro para sustentar o presente. Parcelamentos, financiamentos, consumo por status, carros acima da realidade financeira e o aumento constante do padrão de vida podem impedir que uma renda aparentemente confortável se transforme em patrimônio.
Neste artigo, você vai conhecer cinco dessas armadilhas que podem estar drenando seu dinheiro silenciosamente e entender como identificar esses comportamentos antes que eles comprometam sua liberdade financeira.
1. Armadilhas Financeiras da Classe Média: aumentar o padrão de vida junto com o salário
Uma das principais Armadilhas Financeiras da Classe Média acontece quando a pessoa começa a ganhar mais dinheiro e, em vez de aumentar o patrimônio, aumenta imediatamente o padrão de vida.
Imagine alguém que recebia R$ 3.000 por mês e conseguia viver com esse valor. Depois de alguns anos, consegue um emprego melhor e passa a receber R$ 6.000. Parece que a vida financeira finalmente vai melhorar.
Mas então surgem um carro mais caro, um apartamento maior, restaurantes mais frequentes, viagens, assinaturas, eletrônicos e compras parceladas.
O salário dobrou, mas as despesas também.
Esse comportamento é conhecido como inflação do estilo de vida. O problema é que ela costuma acontecer de maneira silenciosa. A pessoa não sente que está ficando mais pobre. Pelo contrário: sente que está progredindo.
O aumento da renda pode esconder uma Armadilha Financeira da Classe Média
O grande perigo é confundir ganhar mais dinheiro com construir riqueza.
Ganhar R$ 10.000 por mês não significa necessariamente ter uma situação financeira melhor do que alguém que ganha R$ 6.000. Tudo depende de quanto é consumido, quanto é guardado e quanto está sendo transformado em patrimônio.
Uma pessoa pode ganhar muito e continuar financeiramente vulnerável.
Por isso, quando a renda aumentar, uma parte desse crescimento deveria ser direcionada para objetivos financeiros antes que o novo padrão de consumo se torne obrigatório.
Uma estratégia simples é dividir cada aumento de renda. Por exemplo, parte pode melhorar a qualidade de vida e outra parte pode aumentar os investimentos, a reserva financeira ou a redução de dívidas.
O objetivo não é viver mal para ficar rico. É evitar que cada aumento de salário desapareça automaticamente nas despesas.
2. O carro que parece acessível, mas pode ser uma das maiores Armadilhas Financeiras da Classe Média
O carro é outro exemplo clássico de Armadilhas Financeiras da Classe Média.
O problema não está necessariamente em ter um carro. Para muitas pessoas, ele é uma necessidade. O problema começa quando o veículo escolhido está muito acima da capacidade financeira do proprietário.
Na hora da compra, normalmente se olha para a parcela.
“Cabe no meu orçamento.”
Essa frase pode esconder uma conta muito maior.
Além do financiamento, existem combustível, seguro, manutenção, impostos, estacionamento, pneus, revisões e eventuais reparos.
Um carro de R$ 100.000 não custa apenas a parcela mensal do financiamento. Ele representa uma despesa contínua durante vários anos.
A parcela não mostra o verdadeiro custo do carro
Imagine uma pessoa que consegue pagar R$ 1.800 por mês de financiamento. Ela pode acreditar que encontrou um veículo compatível com sua renda.
Mas, quando acrescenta combustível, seguro, manutenção, impostos e outros custos, o impacto mensal pode ser muito maior.
É por isso que o preço da parcela pode ser enganoso.
Uma decisão mais racional é analisar o custo total de possuir o veículo e compará-lo com a renda líquida.
O dinheiro destinado ao carro também tem um custo de oportunidade. Cada real utilizado para manter um veículo mais caro deixa de ser utilizado para formar uma reserva, investir ou quitar dívidas.
Quando o carro começa a trabalhar contra o patrimônio
O problema fica ainda maior quando a pessoa troca de carro frequentemente.
O veículo perde valor ao longo do tempo, enquanto os investimentos poderiam estar crescendo.
Isso não significa que todo mundo deveria dirigir o carro mais barato possível. Significa apenas que o veículo precisa ocupar um espaço compatível com os objetivos financeiros da família.
A pergunta importante não é apenas “posso pagar a parcela?”.
É:
“Esse carro cabe na minha vida financeira sem comprometer a construção do meu patrimônio?”
3. Parcelamentos: a Armadilha Financeira da Classe Média que transforma renda futura em consumo presente
O parcelamento é extremamente comum no Brasil. Ele pode ser útil quando utilizado com planejamento, mas também pode criar uma das mais perigosas Armadilhas Financeiras da Classe Média: comprometer uma parte da renda futura antes mesmo de recebê-la.
Uma compra de R$ 1.200 pode parecer pequena quando dividida em 12 parcelas de R$ 100.
O problema começa quando existem várias compras semelhantes.
Uma televisão de R$ 100 por mês.
Um celular de R$ 150.
Uma compra de roupas de R$ 120.
Um eletrodoméstico de R$ 180.
Uma assinatura ou serviço de R$ 80.
Individualmente, nenhuma parcela parece assustadora. Juntas, elas podem consumir centenas ou milhares de reais todos os meses.
O perigo do “cabe na parcela”
A expressão “cabe na parcela” é uma das maiores armadilhas psicológicas do consumo.
Ela muda a pergunta de:
“Eu tenho dinheiro para comprar isso?”
para:
“Eu consigo assumir mais uma prestação?”
São perguntas completamente diferentes.
Quando alguém compra constantemente utilizando parcelas, uma parte considerável do salário futuro já chega comprometida.
Isso reduz a liberdade financeira.
Se acontecer uma emergência, uma perda temporária de renda ou uma despesa inesperada, as parcelas continuam existindo.
Como controlar o excesso de parcelamento
Uma maneira simples é registrar todas as parcelas existentes, incluindo compras feitas recentemente.
Depois, some os valores.
O resultado mostra quanto da renda futura já foi comprometido.
Também é importante estabelecer uma regra pessoal para novas compras. Antes de parcelar, pergunte:
- Eu realmente preciso disso?
- Tenho dinheiro reservado para essa compra?
- A compra estava planejada?
- Quanto já pago atualmente em parcelas?
- Essa compra vai atrasar algum objetivo financeiro?
O parcelamento deixa de ser um problema quando é utilizado como ferramenta de organização e passa a ser perigoso quando serve para comprar aquilo que não caberia no orçamento atual.
4. A casa maior e o financiamento longo: uma das Armadilhas Financeiras da Classe Média menos percebidas
Comprar a própria casa pode ser um objetivo legítimo e importante. Porém, assumir um imóvel muito caro também pode se transformar em uma das Armadilhas Financeiras da Classe Média.
O problema acontece quando a família compra uma propriedade baseada no limite que o banco aceita financiar, e não no valor que realmente consegue pagar com tranquilidade.
O banco analisa principalmente a capacidade de pagamento dentro dos critérios de crédito. Mas ninguém conhece melhor os objetivos e as prioridades da família do que a própria família.
Uma casa pode consumir muito mais do que a prestação
Além da parcela do financiamento, existem condomínio, IPTU, manutenção, reformas, seguros, móveis e outros custos.
Uma casa maior também costuma exigir mais dinheiro para manutenção.
É possível conquistar um imóvel excelente e, ao mesmo tempo, ficar sem capacidade de investir durante muitos anos.
Isso cria um problema de concentração patrimonial.
A pessoa possui um imóvel valioso, mas pouca liquidez e poucos outros ativos.
O imóvel não deve destruir sua capacidade de investir
A construção de patrimônio costuma depender de consistência ao longo do tempo.
Se praticamente toda a renda disponível é direcionada para o imóvel, pode ficar difícil formar reserva de emergência e investir regularmente.
Por isso, antes de assumir um financiamento imobiliário, é importante olhar para o orçamento completo.
Não basta perguntar:
“Quanto o banco aprova?”
Uma pergunta mais útil é:
“Quanto consigo pagar sem abandonar meus outros objetivos financeiros?”
A diferença entre essas duas perguntas pode representar anos de tranquilidade financeira.
5. Consumir para parecer rico: uma das Armadilhas Financeiras da Classe Média mais caras
Talvez essa seja uma das armadilhas mais difíceis de perceber porque envolve comportamento, comparação social e necessidade de reconhecimento.
A pessoa compra determinadas coisas não porque precisa delas, mas porque deseja transmitir uma determinada imagem.
Um celular mais caro.
Uma roupa de determinada marca.
Um carro sofisticado.
Viagens para mostrar nas redes sociais.
Restaurantes caros.
Objetos que demonstram status.
Esse comportamento pode transformar o dinheiro em uma ferramenta para impressionar outras pessoas.
E existe um detalhe importante: quem observa o seu consumo normalmente não conhece o seu patrimônio.
Uma pessoa pode parecer rica e estar endividada.
Outra pode ter uma aparência extremamente simples e possuir investimentos, imóveis e uma reserva financeira sólida.
A diferença entre riqueza e aparência de riqueza
Riqueza é, em grande parte, aquilo que você possui depois de descontar suas dívidas.
Aparência de riqueza é aquilo que você consegue demonstrar por meio do consumo.
São coisas diferentes.
Uma das principais Armadilhas Financeiras da Classe Média é gastar dinheiro tentando demonstrar sucesso antes de construir uma estrutura financeira sólida.
O dinheiro utilizado para sustentar uma imagem deixa de cumprir outras funções.
Poderia estar formando uma reserva.
Poderia estar sendo investido.
Poderia estar reduzindo dívidas.
Poderia estar comprando mais liberdade no futuro.
O consumo silencioso que destrói o orçamento
Nem sempre o problema está em uma grande compra.
Muitas vezes, o patrimônio é prejudicado por pequenos gastos repetidos.
Um café todos os dias.
Aplicativos de entrega.
Compras por impulso.
Assinaturas esquecidas.
Promoções que parecem imperdíveis.
Pequenos gastos não são automaticamente ruins. O problema aparece quando eles são frequentes, não planejados e incompatíveis com os objetivos financeiros.
A pergunta não deveria ser apenas:
“Eu consigo pagar?”
Também deveria ser:
“Isso é mais importante para mim do que o objetivo que estou tentando alcançar?”
Essa mudança de perspectiva ajuda a diferenciar consumo consciente de consumo automático.
Como identificar Armadilhas Financeiras da Classe Média antes que elas prejudiquem seu patrimônio
As Armadilhas Financeiras da Classe Média geralmente não aparecem como grandes desastres financeiros.
Elas começam pequenas.
Uma parcela aqui.
Uma troca de carro ali.
Um aumento no padrão de vida.
Uma compra por impulso.
Uma casa um pouco maior.
Quando tudo isso acontece ao mesmo tempo, o resultado pode ser uma renda relativamente boa, mas pouca riqueza acumulada.
Por isso, acompanhar apenas o salário é insuficiente.
É necessário acompanhar pelo menos cinco números:
1. Quanto entra
Conheça sua renda líquida mensal, ou seja, o dinheiro que efetivamente chega à sua conta.
2. Quanto sai
Registre as principais despesas e identifique para onde o dinheiro está indo.
3. Quanto está comprometido
Some financiamentos, empréstimos e parcelas. Isso mostra quanto da renda futura já está comprometida.
4. Quanto você possui
Acompanhe seus investimentos, dinheiro disponível e outros ativos financeiros.
5. Quanto você deve
Subtraia suas dívidas do que possui para ter uma visão mais realista do patrimônio.
Esse acompanhamento muda a maneira como você enxerga dinheiro.
Em vez de perguntar apenas “quanto eu ganho?”, você começa a perguntar:
“Quanto do que eu ganho está realmente se transformando em patrimônio?”
Essa é uma das perguntas mais importantes para quem deseja construir liberdade financeira.
A verdadeira saída das Armadilhas Financeiras da Classe Média
Evitar Armadilhas Financeiras da Classe Média não significa deixar de consumir, morar mal ou nunca comprar aquilo que deseja.
Significa colocar cada escolha dentro de uma estratégia maior.
Uma pessoa pode comprar um carro, viajar, ter uma boa casa e aproveitar a vida.
A questão é fazer isso sem transformar o consumo presente em uma ameaça para o futuro.
A construção de riqueza normalmente exige três movimentos simultâneos:
controlar o consumo, aumentar a capacidade de gerar renda e transformar uma parte consistente da renda em patrimônio.
Quando esses três elementos trabalham juntos, o dinheiro começa a cumprir uma função diferente.
Em vez de simplesmente desaparecer todos os meses, parte da renda começa a construir uma estrutura financeira capaz de gerar mais segurança e, com o tempo, mais liberdade.
O objetivo não é parecer rico.
É construir uma situação financeira na qual você dependa cada vez menos do próximo salário para manter sua vida.
Conclusão
Armadilhas Financeiras da Classe Média não costumam aparecer de uma única vez. Elas são construídas pouco a pouco, através de decisões aparentemente pequenas que, somadas, podem consumir uma parcela significativa da renda. O problema é que aumentar o salário não garante automaticamente aumento do patrimônio.
Para construir riqueza, é necessário fazer o dinheiro trabalhar em favor dos seus objetivos, em vez de comprometer cada novo ganho com mais consumo. Isso significa analisar parcelas, controlar o padrão de vida, escolher bens compatíveis com a realidade financeira e evitar gastos feitos apenas para demonstrar status.
Também significa criar reservas, investir com regularidade e acompanhar a evolução do patrimônio ao longo dos anos. A verdadeira liberdade financeira não acontece quando você consegue comprar tudo o que deseja, mas quando suas decisões de consumo deixam de controlar sua vida.
Quanto mais cedo essas armadilhas forem identificadas, maiores serão as chances de transformar renda em patrimônio e patrimônio em segurança, tranquilidade e liberdade para fazer escolhas no futuro.
FAQs — 5 Armadilhas Financeiras da Classe Média
1. Quais são as principais Armadilhas Financeiras da Classe Média?
As principais armadilhas incluem aumentar o padrão de vida conforme a renda cresce, comprar carros acima da realidade financeira, acumular parcelamentos, assumir financiamentos imobiliários elevados e gastar para demonstrar status.
2. Por que aumentar o salário não significa necessariamente ficar mais rico?
Porque o aumento da renda pode ser acompanhado pelo aumento das despesas. Quando todo dinheiro extra é utilizado para elevar o padrão de vida, sobra pouco para investimentos e construção de patrimônio.
3. Parcelar compras é sempre uma decisão financeira ruim?
Não necessariamente. O parcelamento pode ser útil quando existe planejamento e as parcelas cabem confortavelmente no orçamento. O problema surge quando várias prestações se acumulam e comprometem grande parte da renda futura.
4. Ter um carro caro pode prejudicar a construção de riqueza?
Sim. Além da parcela ou do preço de compra, um veículo envolve combustível, seguro, manutenção, impostos e outros custos. Quanto maior o custo do carro, maior pode ser o impacto sobre a capacidade de poupar e investir.
5. Como evitar as Armadilhas Financeiras da Classe Média?
O primeiro passo é acompanhar renda, despesas, dívidas, parcelas e patrimônio. Também é importante controlar a inflação do estilo de vida, evitar compras por impulso e direcionar parte da renda para reservas e investimentos.
6. Qual é a diferença entre parecer rico e realmente construir riqueza?
Parecer rico está relacionado ao consumo e àquilo que uma pessoa consegue demonstrar. Construir riqueza envolve acumular patrimônio, controlar dívidas e investir de forma consistente ao longo do tempo. Uma pessoa pode ter uma aparência sofisticada e, ainda assim, possuir pouca segurança financeira.
Artigos Relacionados


Sobre o Autor

0 Comentários