O Hábito Que Separa Milionários de Apostadores (e Quase Ninguém Pratica)

O Hábito Que Separa Milionários de Apostadores não está escondido em uma fórmula secreta, em um investimento milagroso ou em uma oportunidade que aparece uma vez na vida. Ele está na maneira como essas pessoas tomam decisões quando existe dinheiro envolvido.
Enquanto muitos buscam resultados rápidos, ganhos extraordinários e a próxima grande oportunidade, quem constrói patrimônio de forma consistente costuma pensar em risco, probabilidade, tempo e repetição. Essa diferença de comportamento pode parecer pequena no início, mas produz consequências enormes ao longo dos anos.
A verdadeira construção de riqueza não depende de acertar sempre, mas de evitar erros capazes de destruir o que foi acumulado e de manter boas decisões durante tempo suficiente. Neste artigo, você vai entender qual é esse hábito, por que ele é tão pouco praticado e como aplicá-lo mesmo começando com pouco dinheiro.
Mais importante: verá por que tratar suas finanças como um processo de construção, e não como um jogo de sorte, pode mudar completamente sua relação com o dinheiro.
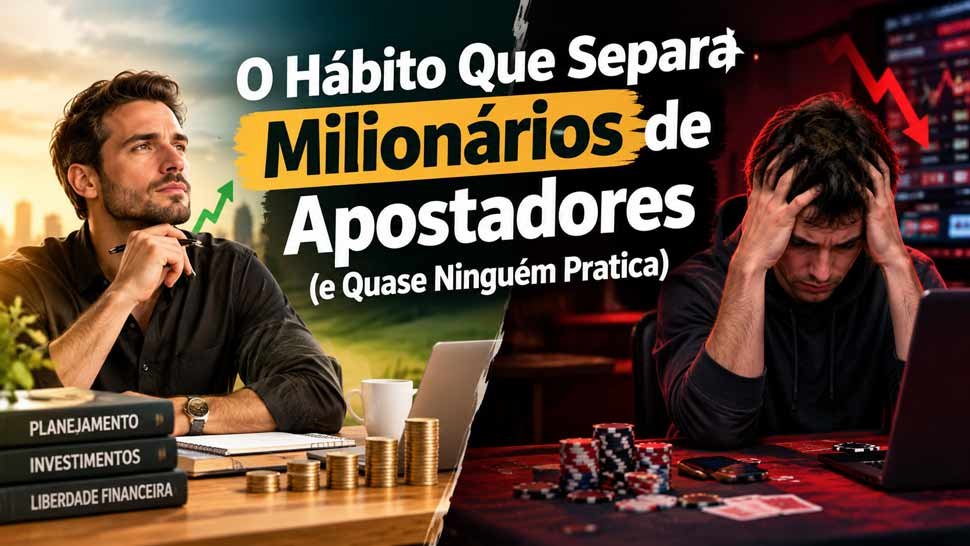
O Hábito Que Separa Milionários de Apostadores: Pensar em Probabilidades, Não em Sorte
O Hábito Que Separa Milionários de Apostadores começa com uma diferença simples, mas poderosa: a forma como cada pessoa enxerga o dinheiro. Enquanto o apostador costuma buscar uma grande recompensa em pouco tempo, quem constrói patrimônio pensa em probabilidades, riscos, consistência e tempo.
Essa diferença não significa que todo milionário jamais assume riscos. Na verdade, pessoas que acumulam patrimônio frequentemente tomam decisões arriscadas. A questão é que procuram entender quanto podem perder, qual é a possibilidade de ganho e se aquela decisão faz sentido dentro de um plano maior.
O apostador, por outro lado, pode ficar concentrado no resultado imediato. Uma aposta de R$ 100 pode parecer pequena quando existe a possibilidade de ganhar R$ 1.000. O problema aparece quando essa lógica se repete diversas vezes.
Na construção de riqueza, o objetivo não é acertar uma grande tacada. É criar um sistema em que boas decisões repetidas tenham tempo suficiente para produzir resultados.
O Hábito Que Separa Milionários de Apostadores está na repetição
Imagine duas pessoas recebendo R$ 1.000 extras.
A primeira pensa: “Como posso transformar isso rapidamente em R$ 5.000?”
A segunda pensa: “Como posso usar esses R$ 1.000 para melhorar minha situação financeira nos próximos anos?”
A primeira está procurando multiplicação imediata. A segunda está procurando construção.
Essa diferença parece pequena, mas muda completamente o comportamento financeiro.
Quem pensa como construtor de patrimônio tende a perguntar:
- Quanto posso perder?
- Qual é o retorno esperado?
- Quanto tempo preciso manter esse investimento?
- Esse dinheiro está protegido contra decisões impulsivas?
- Essa escolha melhora ou piora minha situação financeira?
- Existe uma alternativa mais previsível?
Essas perguntas funcionam como um filtro contra decisões emocionais.
O Hábito Que Separa Milionários de Apostadores é controlar o risco antes de buscar retorno
Uma das maiores confusões nas finanças pessoais é pensar primeiro no quanto é possível ganhar.
Uma mentalidade mais disciplinada começa pelo contrário: quanto posso perder sem comprometer meu futuro?
Essa mudança é extremamente importante.
Imagine que alguém tenha R$ 20 mil guardados. Encontrar uma oportunidade que promete dobrar esse dinheiro rapidamente pode parecer irresistível. Porém, se existe uma possibilidade significativa de perder grande parte do capital, o impacto financeiro pode ser muito maior do que o benefício potencial.
Quem está construindo patrimônio precisa considerar a sobrevivência financeira.
Perder R$ 2 mil quando se possui uma reserva de R$ 100 mil é uma situação completamente diferente de perder R$ 2 mil quando esses são todos os recursos disponíveis.
Por isso, risco não deve ser analisado isoladamente. Ele precisa ser comparado ao patrimônio, à renda, aos objetivos e ao prazo da pessoa.
O verdadeiro patrimônio começa quando você aprende a preservar dinheiro
Ganhar dinheiro é importante. Saber preservá-lo também.
Uma pessoa pode aumentar bastante sua renda durante alguns anos e, ainda assim, continuar financeiramente vulnerável se gastar tudo ou assumir riscos desproporcionais.
A construção de liberdade financeira depende de três movimentos:
ganhar, preservar e multiplicar.
Muita gente concentra toda a atenção no primeiro e no terceiro. Quer ganhar mais e investir melhor, mas ignora a preservação.
É justamente nesse ponto que O Hábito Que Separa Milionários de Apostadores se torna relevante.
Antes de pensar em multiplicar o patrimônio, é necessário criar uma estrutura capaz de suportar imprevistos.
Uma reserva financeira, controle das dívidas, gastos compatíveis com a renda e diversificação são exemplos de mecanismos que ajudam a reduzir a possibilidade de uma decisão errada destruir anos de esforço.
A diferença entre investir e apostar está no processo
Investir e apostar podem parecer semelhantes para quem observa apenas o resultado final.
Em ambos os casos, existe dinheiro envolvido e existe incerteza. Mas a lógica é diferente.
Ao investir, você normalmente procura adquirir um ativo ou participar de uma atividade econômica esperando obter retorno ao longo do tempo.
Em uma aposta, o resultado depende principalmente de um evento definido previamente, e o dinheiro colocado em risco não cria necessariamente um ativo produtivo.
Essa distinção é importante porque muda a pergunta.
O investidor pode perguntar:
“Qual ativo estou comprando?”
“Qual é o potencial de geração de valor?”
“Quais são os riscos?”
“Qual é meu horizonte de tempo?”
O apostador frequentemente está mais interessado em:
“Quanto posso ganhar?”
“Qual é a chance de acertar?”
“Quando receberei o dinheiro?”
Não é necessário transformar essa diferença em uma questão moral. Trata-se de compreender mecanismos financeiros diferentes.
O Hábito Que Separa Milionários de Apostadores exige paciência
A paciência financeira é uma habilidade pouco valorizada.
Vivemos em um ambiente que estimula resultados imediatos. Aplicativos mostram preços em tempo real, redes sociais exibem ganhos extraordinários e anúncios prometem enriquecimento rápido.
Construir patrimônio funciona de maneira menos emocionante.
Você ganha, economiza uma parte, investe, espera, reinveste e repete.
Durante muito tempo, o resultado pode parecer pequeno.
É justamente aí que muitas pessoas desistem.
Considere alguém que consiga investir R$ 1.000 todos os meses. No primeiro ano, os aportes representam R$ 12 mil, desconsiderando os rendimentos. Parece pouco quando comparado a histórias de pessoas que ganharam dezenas ou centenas de milhares de reais rapidamente.
Mas a comparação é injusta.
O objetivo de uma estratégia consistente não é produzir uma história impressionante em três meses. É criar uma trajetória sustentável durante anos.
Juros compostos favorecem quem permanece no jogo
Os juros compostos funcionam melhor quando existe tempo.
Suponha, apenas como exemplo matemático, que uma pessoa consiga investir regularmente e obter uma determinada rentabilidade média ao longo dos anos. Os rendimentos acumulados podem começar a gerar novos rendimentos.
É como uma bola de neve.
No começo, o crescimento parece lento. Conforme o patrimônio aumenta, porém, o próprio capital passa a contribuir mais para o crescimento.
Isso ajuda a explicar por que o comportamento financeiro pode ser mais importante do que encontrar constantemente uma nova oportunidade.
O Hábito Que Separa Milionários de Apostadores não depende de descobrir o próximo investimento extraordinário. Depende de permanecer em uma estratégia coerente durante tempo suficiente.
O hábito de ignorar a euforia financeira
Outro comportamento importante é aprender a desconfiar da própria empolgação.
Quando determinado investimento começa a subir rapidamente, muitas pessoas entram justamente porque estão vendo outras pessoas ganhando dinheiro.
Esse fenômeno pode produzir decisões baseadas em emoção.
A pessoa não compra porque estudou o ativo. Compra porque tem medo de ficar de fora.
Depois, quando os preços caem, ocorre o movimento contrário: medo, venda precipitada e arrependimento.
Esse ciclo pode ser resumido em três etapas:
euforia → entrada tardia → medo → venda precipitada.
O investidor disciplinado procura estabelecer critérios antes de tomar a decisão.
Por exemplo:
- Quanto dinheiro será destinado àquele investimento?
- Qual é o prazo?
- Qual perda seria aceitável?
- Por que estou comprando?
- Em quais condições mudaria de estratégia?
Ter respostas para essas perguntas antes da emoção aparecer pode fazer uma enorme diferença.
O Hábito Que Separa Milionários de Apostadores também aparece no consumo
A construção de patrimônio não acontece somente na bolsa de valores.
Ela começa muito antes, nas decisões cotidianas.
Uma pessoa que recebe R$ 5 mil e gasta R$ 5 mil possui pouca capacidade de acumulação, independentemente de encontrar um excelente investimento.
Outra pessoa que recebe os mesmos R$ 5 mil e consegue manter uma diferença consistente entre renda e despesas cria capital para investir.
Esse excedente é uma das matérias-primas da riqueza.
Por isso, controlar gastos não significa necessariamente viver mal. Significa decidir conscientemente quanto dinheiro será destinado ao consumo presente e quanto será reservado para o futuro.
O dinheiro precisa de uma função antes de chegar
Uma estratégia simples é definir antecipadamente o destino de parte da renda.
Por exemplo:
- uma parcela para despesas essenciais;
- uma parcela para objetivos de curto prazo;
- uma parcela para reserva financeira;
- uma parcela para investimentos;
- uma parcela para lazer.
Os percentuais podem variar conforme a renda e a realidade de cada pessoa.
O princípio é mais importante que o número exato: dar uma função ao dinheiro antes que ele seja consumido por decisões impulsivas.
Isso reduz a necessidade de força de vontade.
O Hábito Que Separa Milionários de Apostadores envolve automatizar boas decisões
Uma das maneiras mais eficientes de criar consistência financeira é reduzir a dependência da motivação.
Se todos os meses você precisa decidir se vai economizar ou gastar, provavelmente haverá meses em que o dinheiro desaparecerá.
Uma alternativa é automatizar transferências para uma conta de investimentos ou reserva financeira logo após o recebimento da renda, quando isso for adequado à sua situação.
A lógica é simples:
primeiro você direciona o dinheiro para seus objetivos; depois organiza o restante para o consumo.
Isso não significa investir sem planejamento. Antes de automatizar, é necessário avaliar orçamento, dívidas, liquidez e objetivos.
Mas, uma vez estabelecida uma estratégia adequada, a automação pode transformar uma decisão ocasional em comportamento recorrente.
O hábito de registrar decisões financeiras
Outro comportamento pouco praticado é manter um histórico das próprias decisões.
Imagine anotar:
- por que comprou determinado investimento;
- qual era sua expectativa;
- qual era o risco percebido;
- quanto pretendia investir;
- qual era o prazo;
- o que faria caso o cenário mudasse.
Meses ou anos depois, você poderá comparar expectativa e realidade.
Esse processo ajuda a identificar padrões.
Talvez você descubra que costuma comprar depois de grandes altas. Ou que vende quando está assustado. Ou que concentra dinheiro demais em uma única oportunidade.
Sem registro, essas repetições podem passar despercebidas.
Com registro, elas se tornam observáveis.
Transforme erros financeiros em informação
Errar não precisa significar simplesmente perder dinheiro.
Uma decisão ruim pode revelar uma falha no processo.
Por exemplo, se você investiu sem entender o produto, o problema não é apenas aquela operação específica. O problema pode ser a ausência de um critério mínimo antes de investir.
A correção, portanto, não seria apenas “não fazer novamente”. Seria criar uma regra:
não investir em algo que não consigo explicar com palavras simples.
Regras pessoais podem proteger contra decisões impulsivas.
O Hábito Que Separa Milionários de Apostadores é pensar em décadas
Uma das perguntas mais poderosas que alguém pode fazer antes de uma decisão financeira é:
“Isso ainda fará sentido daqui a dez anos?”
A pergunta muda a perspectiva.
Comprar algo por impulso pode proporcionar satisfação durante algumas horas ou dias.
Guardar e investir o mesmo dinheiro pode parecer menos interessante no presente, mas pode contribuir para objetivos futuros.
A liberdade financeira é construída justamente nessa diferença entre prazer imediato e benefício acumulado.
Isso não significa eliminar todo consumo.
Dinheiro também deve proporcionar qualidade de vida. O objetivo é evitar que o consumo presente destrua sistematicamente a capacidade de financiar o futuro.
Como aplicar O Hábito Que Separa Milionários de Apostadores na vida real
Você não precisa começar com grandes quantias.
Comece criando um processo.
Primeiro: descubra quanto realmente entra e sai todos os meses.
Segundo: organize as dívidas, principalmente aquelas com juros elevados.
Terceiro: estabeleça uma reserva financeira adequada à sua realidade.
Quarto: defina objetivos financeiros concretos.
Quinto: determine quanto poderá investir regularmente.
Sexto: escolha investimentos compatíveis com seus objetivos, prazo, necessidade de liquidez e tolerância a risco.
Sétimo: acompanhe os resultados sem transformar cada oscilação em motivo para mudar de estratégia.
Oitavo: revise o plano periodicamente.
Esse método pode parecer simples demais. E justamente por isso muitas pessoas não o praticam.
A riqueza financeira frequentemente nasce de comportamentos simples executados durante muito tempo.
A regra prática: não tente ficar rico rapidamente
Existe uma diferença enorme entre buscar crescimento patrimonial e buscar enriquecimento rápido.
A primeira ideia permite planejamento.
A segunda frequentemente aumenta a exposição a decisões emocionais.
Quando alguém encontra uma promessa de retorno extraordinário, a pergunta mais importante não deveria ser apenas “quanto posso ganhar?”.
Também deveria ser:
“O que pode acontecer se essa expectativa estiver errada?”
Essa pergunta representa uma das manifestações mais importantes de O Hábito Que Separa Milionários de Apostadores.
Quem constrói patrimônio entende que não precisa participar de todas as oportunidades.
Não existe obrigação de ganhar em todas as operações.
Não existe necessidade de acompanhar todas as tendências.
E não existe investimento que precise ser comprado simplesmente porque outras pessoas estão comprando.
O patrimônio pode crescer mesmo quando você deixa algumas oportunidades passarem.
Essa é uma mudança poderosa de mentalidade: não ganhar tudo é muito diferente de perder tudo.
O dinheiro como ferramenta, não como jogo
Quando o dinheiro passa a ser tratado como um jogo, existe uma tendência de buscar emoção, velocidade e recompensas imediatas.
Quando é tratado como ferramenta, as perguntas mudam.
“Quanto preciso acumular para ter determinada renda?”
“Quanto consigo investir por mês?”
“Quanto tempo falta para alcançar meu objetivo?”
“Como posso reduzir riscos desnecessários?”
“Como posso aumentar minha renda?”
Essas perguntas são menos emocionantes, mas muito mais úteis para quem deseja construir liberdade financeira.
O Hábito Que Separa Milionários de Apostadores está justamente nessa mudança: sair da necessidade de acertar uma grande oportunidade e passar a construir um sistema financeiro que funcione repetidamente.
No longo prazo, patrimônio não depende apenas de quanto você ganha.
Depende de quanto consegue conservar, investir, reinvestir e proteger enquanto continua aumentando sua capacidade de gerar renda.
E, principalmente, depende da capacidade de continuar fazendo o básico mesmo quando o básico parece lento demais.
Conclusão
O Hábito Que Separa Milionários de Apostadores pode ser resumido em uma ideia simples: construir patrimônio exige decisões conscientes, controle de riscos e paciência para deixar o tempo trabalhar. Não é necessário encontrar o investimento perfeito, acertar todas as oportunidades ou conseguir retornos extraordinários todos os anos.
O mais importante é criar um processo que permita preservar o dinheiro, investir de maneira coerente e repetir boas decisões durante muitos anos. Quem abandona a busca constante por enriquecimento rápido passa a enxergar o dinheiro de outra forma.
Cada real economizado, protegido e investido deixa de ser apenas uma quantia disponível e passa a representar uma pequena parte de um patrimônio futuro. A diferença entre apostar e construir riqueza está justamente nessa mentalidade. Apostadores procuram o grande acerto; construtores de patrimônio procuram consistência.
Por isso, antes de perguntar qual investimento pode multiplicar seu dinheiro rapidamente, talvez seja mais importante perguntar quais hábitos podem ajudá-lo a permanecer financeiramente sólido durante décadas.
A riqueza sustentável normalmente não nasce de um único momento extraordinário, mas da combinação de disciplina, tempo, conhecimento e decisões repetidas.
FAQs — O Hábito Que Separa Milionários de Apostadores
1. Qual é O Hábito Que Separa Milionários de Apostadores?
O principal hábito é tomar decisões financeiras pensando em longo prazo, controlando riscos e priorizando consistência em vez de buscar ganhos rápidos. Quem constrói patrimônio procura preservar o capital e repetir boas decisões durante muitos anos.
2. Qual é a diferença entre investir e apostar?
Investir envolve adquirir ativos ou participar de atividades econômicas buscando retorno ao longo do tempo, considerando riscos e objetivos. Apostar depende de um evento específico e de um resultado incerto previamente definido. A forma de analisar risco e retorno também é diferente.
3. Por que pensar no longo prazo ajuda a construir riqueza?
O longo prazo permite que aportes, rendimentos e juros compostos tenham mais tempo para atuar. Além disso, reduz a necessidade de tomar decisões constantemente baseadas em oscilações momentâneas do mercado.
4. Como controlar os riscos ao investir?
Antes de buscar retorno, avalie quanto você pode perder sem comprometer seus objetivos financeiros. Também é importante considerar diversificação, prazo, liquidez, conhecimento sobre o investimento e sua capacidade de suportar oscilações.
5. É possível aplicar esse hábito começando com pouco dinheiro?
Sim. A construção de patrimônio não depende exclusivamente de grandes quantias. Organizar as despesas, controlar dívidas, criar uma reserva financeira e investir regularmente de acordo com sua realidade são passos que podem ser iniciados com valores menores.
6. Como evitar decisões financeiras por impulso?
Estabeleça critérios antes de tomar decisões. Defina objetivos, limites de risco, prazo e valor que será destinado a cada investimento. Evite tomar decisões simplesmente porque outras pessoas estão ganhando dinheiro ou porque determinado ativo está em alta.
Artigos Relacionados



Sobre o Autor

0 Comentários