Como Quitar TODAS as Suas Dívidas Ainda Este Ano: Método Simples em 5 Passos

Como quitar todas as suas dívidas ainda este ano pode parecer um sonho distante quando as contas se acumulam e o salário nunca é suficiente. Mas depois de 15 anos trabalhando com finanças pessoais e ajudando famílias a saírem do vermelho, posso te garantir: isso não é sorte, é método. A maioria das pessoas trava justamente porque nunca teve um passo a passo claro para seguir — vive apagando incêndio, pagando o mínimo da fatura e adiando o problema para o mês seguinte.
Se você chegou até aqui, é porque já está cansado de rodar em círculos e quer, de verdade, aprender como quitar todas as suas dívidas de forma organizada, sem depender de milagre financeiro. A boa notícia é que existe um caminho testado, simples e acessível para qualquer pessoa, independentemente de quanto você ganha hoje ou do tamanho da sua dívida atual.
Neste artigo, vou te mostrar um método em 5 passos práticos, feito para ser aplicado imediatamente. Nada de fórmulas complicadas — apenas ações claras que, seguidas com disciplina, vão te tirar do vermelho ainda este ano.
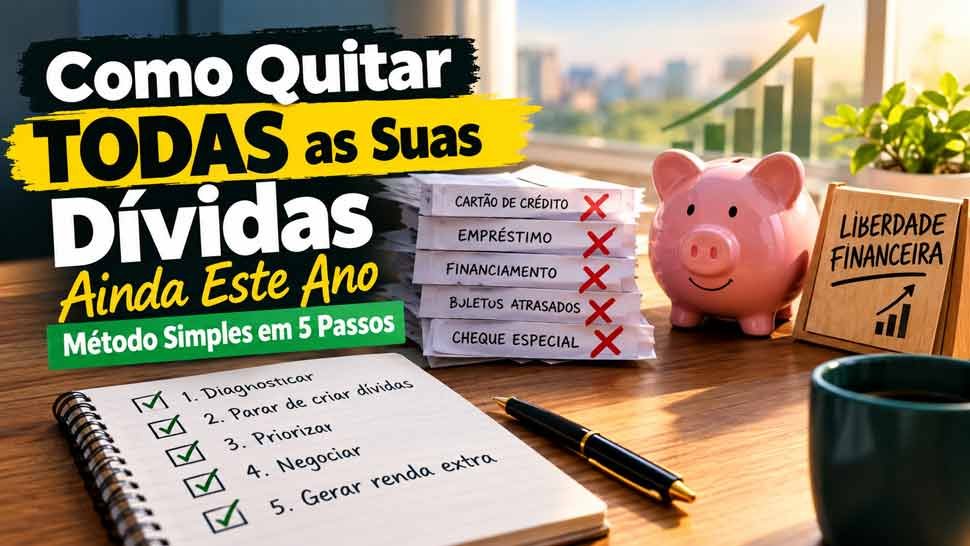
Quitando dívidas em 5 passos
Se você está procurando Como Quitar TODAS as Suas Dívidas ainda este ano, provavelmente já percebeu que o problema não se resolve simplesmente tentando “gastar menos”. Dívidas acumuladas geram juros, comprometem o salário e, principalmente, criam a sensação de que o dinheiro desaparece antes mesmo de chegar ao fim do mês. A boa notícia é que sair desse ciclo é possível quando você transforma uma situação aparentemente desorganizada em um plano objetivo, com prioridades, prazos e decisões práticas.
Quitar dívidas não significa necessariamente ganhar muito dinheiro. Em muitos casos, significa primeiro interromper o crescimento da dívida, organizar o que já existe e direcionar cada real disponível para uma estratégia específica. É exatamente isso que veremos neste método de 5 passos.
Como Quitar TODAS as Suas Dívidas começa pelo diagnóstico
O primeiro erro de quem está endividado é tentar pagar tudo ao mesmo tempo sem saber exatamente quanto deve.
Parece óbvio, mas muitas pessoas conhecem apenas o valor aproximado das suas dívidas. Sabem que existe cartão de crédito, financiamento, empréstimo ou alguma conta atrasada, mas não têm uma visão completa do problema.
E aquilo que não é medido dificilmente é controlado.
Para descobrir Como Quitar TODAS as Suas Dívidas, comece criando uma lista com absolutamente todas elas.
Anote:
- Nome do credor;
- Valor total devido;
- Valor da parcela;
- Quantidade de parcelas restantes;
- Taxa de juros, quando disponível;
- Data de vencimento;
- Se a dívida está atrasada;
- Valor necessário para quitar à vista.
Não tenha medo do resultado.
O objetivo dessa etapa não é fazer você se sentir pior. É transformar uma preocupação vaga em um problema com números concretos.
Como organizar suas dívidas
Depois de listar tudo, separe as dívidas em três grupos:
Dívidas de juros altos: cartão de crédito, rotativo, cheque especial e determinados empréstimos.
Dívidas de juros moderados: alguns empréstimos pessoais e financiamentos.
Dívidas sem juros ou com baixo custo: valores emprestados de familiares, compras parceladas sem juros ou contas que não geram encargos relevantes.
Essa classificação ajuda a definir onde o dinheiro deve ser concentrado primeiro.
Passo 2: Pare de criar novas dívidas
Não existe método eficiente para quitar dívidas enquanto novas dívidas continuam aparecendo.
Imagine tentar esvaziar uma banheira enquanto a torneira permanece aberta. Você pode retirar água rapidamente, mas continuará lutando contra a entrada de água.
Com as finanças acontece a mesma coisa.
Se você consegue pagar R$ 1.000 por mês em dívidas, mas cria R$ 800 em novas parcelas, seu progresso será muito pequeno.
Por isso, durante o processo de recuperação financeira, estabeleça uma regra simples:
não criar novas parcelas para financiar despesas que podem ser evitadas.
Isso não significa deixar de comprar absolutamente tudo. Significa separar necessidade de impulso.
Antes de uma compra, pergunte:
“Se eu não comprar isso hoje, minha vida realmente será prejudicada?”
Se a resposta for não, adie.
O desafio dos 30 dias
Uma estratégia interessante é fazer um período de contenção durante 30 dias.
Nesse período, mantenha apenas os gastos essenciais:
- Moradia;
- Alimentação;
- Transporte;
- Saúde;
- Contas básicas;
- Obrigações financeiras prioritárias.
Compras por impulso, assinaturas pouco utilizadas, delivery frequente, entretenimento caro e gastos não essenciais devem ser reduzidos temporariamente.
O objetivo não é viver dessa maneira para sempre.
É criar espaço financeiro para acelerar a quitação.
Passo 3: Como Quitar TODAS as Suas Dívidas escolhendo a prioridade certa
Depois de interromper o crescimento das dívidas, chega uma das partes mais importantes do método: escolher qual dívida atacar primeiro.
Existem duas estratégias bastante conhecidas.
Método dos juros: ataque a dívida mais cara
Nesse método, você mantém os pagamentos mínimos das outras dívidas e direciona todo dinheiro extra para aquela que possui maior taxa de juros.
Por exemplo:
- Cartão de crédito: juros elevados;
- Empréstimo pessoal: juros intermediários;
- Compra parcelada sem juros: custo financeiro baixo.
A lógica é matemática: quanto maior o juro, mais caro é manter aquela dívida aberta.
Depois que a primeira dívida é eliminada, o valor que era utilizado nela passa para a próxima.
Esse efeito cria uma espécie de “bola de neve financeira”, mas direcionada para a redução do endividamento.
Método da menor dívida: crie pequenas vitórias
Outra possibilidade é começar pela dívida de menor valor, independentemente da taxa de juros.
Essa estratégia pode ser interessante para quem precisa enxergar resultados rápidos para manter a motivação.
Por exemplo:
- Dívida A: R$ 500;
- Dívida B: R$ 2.000;
- Dívida C: R$ 8.000.
Você concentra seus esforços na dívida de R$ 500. Depois de eliminá-la, passa para a de R$ 2.000 e assim sucessivamente.
Do ponto de vista puramente financeiro, priorizar juros maiores costuma reduzir o custo total dos juros. Porém, o método da menor dívida pode ajudar algumas pessoas a manter disciplina e continuidade.
O mais importante é escolher uma estratégia e segui-la com consistência.
Passo 4: Negocie antes de pagar
Um erro comum é pensar que negociar uma dívida significa simplesmente pedir desconto.
Na realidade, você precisa analisar diferentes possibilidades.
Dependendo do credor e da situação, pode existir opção de:
- Desconto para pagamento à vista;
- Redução de juros;
- Alongamento do prazo;
- Redução do valor das parcelas;
- Troca da dívida por outra com menor custo;
- Feirão ou campanha de renegociação.
Mas atenção: parcela menor não significa necessariamente dívida mais barata.
Uma dívida de R$ 5.000 que passa a ser paga em parcelas muito pequenas pode custar mais no final se os juros continuarem elevados.
Por isso, sempre pergunte:
“Qual será o valor total que pagarei ao final do acordo?”
Esse número é muito mais importante do que olhar apenas para o valor da parcela.
Como negociar suas dívidas
Antes de aceitar uma proposta, faça três perguntas:
- Qual é o saldo atualizado da dívida?
- Qual será o valor total do novo acordo?
- Qual será a taxa de juros e o prazo?
Se você tiver dinheiro disponível para quitar parte da dívida, pode tentar negociar um desconto maior.
Mas não comprometa todo o seu dinheiro apenas para eliminar uma dívida se isso deixar você sem nenhum recurso para emergências.
Passo 5: Crie dinheiro extra exclusivamente para quitar dívidas
Aqui está uma das partes mais poderosas de Como Quitar TODAS as Suas Dívidas: aumentar temporariamente o dinheiro destinado ao pagamento.
Cortar despesas ajuda, mas existe um limite para quanto você consegue economizar.
A renda, por outro lado, pode ser ampliada.
Você pode procurar fontes temporárias de dinheiro, como:
- Venda de objetos que não utiliza;
- Trabalhos freelancers;
- Serviços aos finais de semana;
- Horas extras;
- Pequenos trabalhos autônomos;
- Venda de produtos;
- Monetização de alguma habilidade.
Imagine que você consiga liberar R$ 400 por mês cortando gastos e gerar mais R$ 600 com uma renda adicional.
Você acabou de aumentar sua capacidade de pagamento em R$ 1.000 mensais.
Em uma dívida grande, essa diferença pode acelerar significativamente o processo.
Crie uma renda extraordinária temporária
Não pense necessariamente em criar um segundo emprego permanente.
Pense em um projeto com prazo definido.
Por exemplo:
“Durante os próximos seis meses, todo dinheiro extra que eu conseguir será utilizado para eliminar minhas dívidas.”
Essa mudança de mentalidade é importante.
Você não está trabalhando mais para aumentar seu padrão de vida.
Está trabalhando temporariamente para recuperar sua liberdade financeira.
Como montar um plano realista para quitar as dívidas ainda este ano
Agora vamos transformar os cinco passos em um plano simples.
Imagine uma pessoa com:
- R$ 12.000 em dívidas;
- Renda líquida de R$ 4.000;
- R$ 3.200 em despesas mensais;
- R$ 800 disponíveis para pagamentos.
Se essa pessoa conseguir reduzir suas despesas para R$ 2.900 e gerar mais R$ 500 de renda mensal, sua capacidade de pagamento passará de R$ 800 para R$ 1.600.
Em seis meses, seriam R$ 9.600 direcionados às dívidas, sem considerar juros, descontos ou outras mudanças.
Perceba a diferença.
O segredo não está em encontrar uma fórmula mágica. Está em combinar redução de gastos + aumento de renda + negociação + prioridade + disciplina.
O que fazer com o dinheiro inesperado?
Durante o processo de quitação, qualquer dinheiro extraordinário deve receber um destino antes de ser gasto.
Pode ser:
- Décimo terceiro salário;
- Restituição do Imposto de Renda;
- Bônus;
- Comissão;
- Venda de algum bem;
- Dinheiro recebido de trabalhos extras.
Isso não significa que 100% obrigatoriamente deve ir para as dívidas. A situação de cada pessoa é diferente.
Mas, se você possui uma dívida cara crescendo com juros, utilizar parte significativa de um dinheiro extraordinário para reduzi-la pode ser financeiramente relevante.
A pergunta correta é:
“Esse dinheiro vai me aproximar ou me afastar da liberdade financeira?”
Depois de quitar as dívidas, não volte ao mesmo comportamento
Eliminar as dívidas é apenas metade da transformação.
A outra metade é não voltar para elas.
Quando a última dívida for paga, você terá uma quantia mensal que antes desaparecia em parcelas e juros.
Esse dinheiro precisa ganhar um novo destino.
Uma sequência possível é:
Dívidas → reserva financeira → investimentos → construção de patrimônio.
A reserva de emergência ajuda a evitar que um imprevisto obrigue você a recorrer novamente ao cartão ou ao cheque especial.
Depois, conforme sua situação financeira permita, você pode começar a direcionar dinheiro para investimentos compatíveis com seus objetivos, prazo e tolerância a riscos.
Como Quitar TODAS as Suas Dívidas sem depender de milagres
Se existe uma conclusão importante neste método, é esta: quitar dívidas é mais uma questão de estratégia e comportamento do que de matemática complicada.
Você precisa saber exatamente quanto deve, interromper novas dívidas, escolher uma prioridade, negociar condições melhores e aumentar o dinheiro disponível para os pagamentos.
Não espere o momento perfeito.
Comece com os números que você tem hoje.
Pegue papel, celular ou uma planilha e escreva todas as suas dívidas. Depois descubra quais possuem os maiores juros, quanto custa cada uma e quanto dinheiro você consegue direcionar mensalmente para eliminá-las.
Talvez você não consiga resolver tudo em algumas semanas. Talvez precise negociar prazos ou aumentar sua renda por alguns meses.
Mas existe uma diferença enorme entre ter dívidas sem um plano e ter dívidas com uma estratégia definida.
O objetivo final não é simplesmente chegar ao saldo zero.
É chegar ao ponto em que seu salário deixa de ser usado para pagar decisões do passado e começa a financiar seus objetivos futuros.
E é justamente aí que começa a verdadeira construção da liberdade financeira.
Conclusão
Como quitar todas as suas dívidas deixou de ser uma pergunta sem resposta para você. Ao longo deste artigo, mostrei que o caminho passa por cinco etapas simples: mapear tudo o que você deve, priorizar as dívidas certas, cortar gastos com estratégia, aumentar sua renda e acompanhar o progresso de perto. Nenhum desses passos exige conhecimento avançado em finanças — exige apenas decisão e constância.
Lembre-se: ninguém quita dívidas da noite para o dia, mas todo mundo pode dar o primeiro passo hoje. Cada real direcionado à dívida certa te aproxima da liberdade financeira que você tanto deseja. O segredo não está em uma fórmula secreta, e sim em aplicar o método com disciplina, mês após mês, até ver o saldo devedor chegando a zero.
Comece agora, escolha uma dívida para atacar primeiro e coloque em prática o que você aprendeu aqui. Daqui a alguns meses, você vai olhar para trás e perceber que como quitar todas as suas dívidas não era um mistério — era apenas uma questão de método e ação.
FAQs — Como Quitar TODAS as Suas Dívidas
1. Como Quitar TODAS as Suas Dívidas ainda este ano?
Comece listando todas as dívidas, interrompa novas compras parceladas, priorize as dívidas com juros elevados, negocie melhores condições e direcione toda renda extra possível para os pagamentos.
2. Qual dívida devo pagar primeiro?
Em geral, vale priorizar as dívidas com juros mais altos, como cartão de crédito e cheque especial. Assim, você reduz o custo financeiro que cresce mais rapidamente.
3. É melhor quitar uma dívida pequena ou uma dívida com juros altos?
Depende da estratégia. Priorizar os maiores juros tende a reduzir o custo total da dívida. Já quitar primeiro uma dívida pequena pode gerar motivação e facilitar a manutenção do plano.
4. Vale a pena negociar uma dívida antes de pagar?
Sim. Dependendo do credor, pode ser possível conseguir descontos, redução de juros ou condições diferentes de pagamento. Sempre compare o valor total do acordo antes de aceitar.
5. Como quitar dívidas ganhando pouco?
Comece controlando os gastos, eliminando despesas desnecessárias e direcionando o dinheiro economizado para as dívidas prioritárias. Criar uma renda extra temporária também pode acelerar bastante o processo.
6. O que fazer depois de quitar todas as dívidas?
Depois de eliminar as dívidas, evite assumir novas parcelas desnecessárias e comece a construir uma reserva financeira. Com o tempo, o dinheiro que antes ia para dívidas pode ser direcionado para investimentos e construção de patrimônio.
Artigos Relacionados
Sobre o Autor

0 Comentários