Milionários Pensam Diferente: Por Que Comprar Parcelado Pode Impedir Você de Construir Riqueza

Milionários Pensam Diferente quando o assunto é comprar, principalmente quando aparece a tentadora opção de dividir uma compra em várias parcelas. Para a maioria das pessoas, uma prestação pequena parece muito mais confortável do que desembolsar uma quantia maior de uma só vez.
O problema é que essa facilidade pode esconder um custo que vai muito além dos juros: a perda gradual do controle sobre o próprio dinheiro. Cada parcela assumida hoje representa uma parte da renda que já estará comprometida amanhã.
E, quando várias compras são parceladas simultaneamente, o orçamento começa a perder espaço para investimentos, oportunidades e construção de patrimônio. Entender essa dinâmica é fundamental para quem deseja sair do ciclo de trabalhar, pagar contas e começar novamente todos os meses.
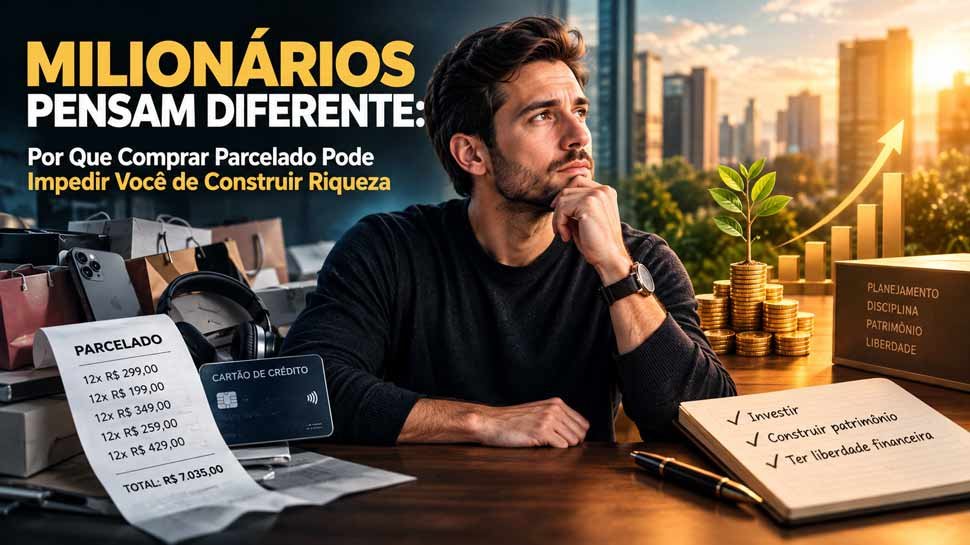
Comprar Parcelado
Milionários Pensam Diferente quando o assunto é dinheiro, principalmente na hora de comprar alguma coisa. Enquanto muitas pessoas perguntam “quanto fica por mês?”, quem está preocupado em construir patrimônio costuma perguntar “quanto isso vai me custar no total?” e “quanto poder de negociação eu tenho?”. Essa pequena mudança de perspectiva pode parecer insignificante, mas altera completamente a relação de uma pessoa com o dinheiro.
Comprar parcelado não é necessariamente um erro. Em determinadas situações, parcelar uma compra pode fazer sentido, especialmente quando não há juros e o dinheiro que permanecerá disponível pode ser utilizado de maneira inteligente. O problema começa quando o parcelamento deixa de ser uma ferramenta financeira e passa a ser uma forma de tornar compras caras psicologicamente mais fáceis.
É aí que surge uma armadilha silenciosa: você não sente que está gastando R$ 6.000 quando enxerga apenas 12 parcelas de R$ 500. O cérebro tende a prestar mais atenção ao valor da parcela do que ao compromisso financeiro total.
Milionários Pensam Diferente Sobre o Preço de uma Compra
Uma das diferenças mais importantes está na maneira como o preço é percebido.
Imagine que uma televisão custe R$ 4.800 à vista ou possa ser comprada em 12 parcelas de R$ 400. Para muitas pessoas, a segunda opção parece muito mais acessível.
Mas a pergunta financeira mais importante não é:
“Consigo pagar R$ 400 por mês?”
A pergunta deveria ser:
“Essa televisão vale R$ 4.800 do meu patrimônio?”
Essa mudança transforma a maneira de tomar decisões.
Quando você pensa apenas na parcela, uma série de compras aparentemente pequenas pode caber no orçamento simultaneamente. Uma parcela de R$ 200 aqui, outra de R$ 350 ali, mais R$ 500 do celular e R$ 700 de um eletrodoméstico.
Individualmente, nenhuma parece assustadora.
Juntas, podem comprometer uma parcela significativa da renda durante meses ou até anos.
O efeito psicológico do “cabe no bolso”
O parcelamento reduz a percepção imediata do sacrifício financeiro. Em vez de desembolsar R$ 3.000 hoje, você pode enxergar uma cobrança mensal de R$ 250.
Esse mecanismo não é necessariamente ruim por si só. O problema está em utilizá-lo repetidamente para antecipar um padrão de consumo que a renda atual ainda não sustenta.
É possível ganhar um bom salário e, ainda assim, permanecer constantemente sem dinheiro.
A razão é simples: renda não é patrimônio.
Uma pessoa pode ganhar R$ 10 mil por mês e comprometer praticamente toda a renda com despesas, parcelas e financiamentos. Outra pode ganhar menos e construir patrimônio consistentemente porque controla o consumo e direciona parte do dinheiro para ativos e investimentos.
O Parcelamento Pode Reduzir Seu Poder de Barganha
Aqui está um ponto frequentemente ignorado nas discussões sobre comprar parcelado: dinheiro disponível pode representar poder de negociação.
Imagine que você esteja procurando um carro, um móvel, um equipamento ou até mesmo um serviço. Você encontra algo anunciado por R$ 10.000.
O vendedor oferece:
- R$ 10.000 à vista;
- ou 12 parcelas de R$ 900.
Na segunda opção, o valor total chega a R$ 10.800.
Agora imagine que você tenha os R$ 10.000 disponíveis e diga:
“Se eu pagar hoje, você consegue melhorar esse preço?”
Dependendo do produto, do vendedor e das condições da negociação, pode existir espaço para desconto.
O ponto fundamental não é afirmar que todo pagamento à vista sempre gera desconto. Não gera.
O ponto é que ter liquidez aumenta suas opções.
Quem está completamente comprometido com parcelas futuras possui menos flexibilidade para aproveitar oportunidades.
Dinheiro disponível compra opções
Construir riqueza não significa simplesmente acumular dinheiro parado.
Significa aumentar progressivamente a quantidade de escolhas que você pode fazer.
Ter uma reserva financeira pode permitir que você:
- aproveite uma oportunidade de compra;
- negocie melhores condições;
- evite um empréstimo emergencial;
- invista quando encontrar uma oportunidade adequada;
- atravesse períodos de queda de renda sem recorrer imediatamente ao crédito;
- escolha com calma em vez de comprar pressionado pela necessidade.
Esse é um dos motivos pelos quais Milionários Pensam Diferente sobre liquidez.
Dinheiro disponível não representa apenas poder de consumo. Ele representa poder de escolha.
Milionários Pensam Diferente Sobre Dívidas e Parcelas
Não existe uma regra universal dizendo que pessoas ricas nunca parcelam compras.
Na realidade, pessoas com patrimônio também utilizam crédito, financiamento e parcelamento quando isso é financeiramente conveniente.
A diferença está frequentemente na relação entre dívida, patrimônio, fluxo de caixa e finalidade do crédito.
Uma coisa é parcelar uma compra planejada, sem juros, mantendo o dinheiro aplicado ou reservado e sabendo exatamente como aquilo afetará seu orçamento.
Outra completamente diferente é acumular dezenas de parcelas para sustentar um padrão de vida superior à capacidade financeira atual.
O problema não é apenas pagar juros
Quando se fala sobre parcelamento, normalmente o primeiro alerta é sobre os juros.
Eles realmente importam.
Mas existe um custo menos evidente: o comprometimento da renda futura.
Se você assume uma parcela de R$ 600 durante 24 meses, não está apenas gastando R$ 600 hoje.
Está comprometendo R$ 600 de cada mês pelos próximos dois anos.
Isso significa que uma parte do seu futuro já foi destinada a uma decisão tomada no passado.
Quanto maior o número de parcelas acumuladas, menor tende a ser a flexibilidade do orçamento.
Comprar Parcelado Pode Fazer Você Consumir Mais
Um dos efeitos mais perigosos do parcelamento é a possibilidade de aumentar o consumo sem perceber.
Suponha que uma pessoa tenha R$ 2.000 disponíveis para gastar.
À vista, talvez ela escolha um produto de R$ 1.500 porque não quer ficar sem dinheiro.
Mas, se o mesmo produto puder ser dividido em dez parcelas de R$ 150, a sensação psicológica muda.
Agora ela pode pensar:
“São apenas R$ 150 por mês.”
O problema aparece quando essa lógica é repetida.
O celular custa R$ 3.000? São apenas algumas centenas por mês.
O sofá custa R$ 4.000? É só uma parcela.
A viagem custa R$ 6.000? Dá para dividir.
O computador custa R$ 5.000? Também cabe no mês.
O resultado é uma espécie de inflação do estilo de vida financiada pelo futuro.
A parcela pequena pode esconder uma compra grande
Esse é um conceito importante para quem deseja alcançar liberdade financeira.
Uma parcela pequena não transforma uma compra grande em uma compra pequena.
Ela apenas distribui o pagamento ao longo do tempo.
Se você assumir uma parcela de R$ 500 por 12 meses, continua tendo assumido um compromisso de R$ 6.000.
A forma de pagamento mudou.
O preço econômico da decisão pode não ter mudado.
A Armadilha das Parcelas Acumuladas
Considere uma pessoa com renda líquida de R$ 7.000.
Ela possui:
- R$ 600 de financiamento;
- R$ 450 do celular e eletrônicos;
- R$ 700 de móveis;
- R$ 350 de eletrodomésticos;
- R$ 400 de uma viagem;
- R$ 300 de outras compras.
São R$ 2.800 comprometidos mensalmente apenas com parcelas.
Isso representa 40% de uma renda de R$ 7.000.
O indivíduo pode acreditar que está “dando conta”, porque todas as contas estão sendo pagas.
Mas existe uma diferença enorme entre conseguir pagar e estar construindo riqueza.
A primeira situação indica que as obrigações estão sendo honradas.
A segunda exige que uma parcela relevante da renda seja direcionada para formação de patrimônio.
Quando o futuro inteiro já está comprometido
O verdadeiro problema aparece quando quase toda nova renda já possui destino.
O salário entra.
Uma parte paga moradia.
Outra paga alimentação.
Outra paga transporte.
Outra paga parcelas.
Outra paga assinaturas.
Outra paga cartão.
E o que sobra para construir patrimônio?
Pouco ou nada.
É assim que alguém pode passar dez ou vinte anos trabalhando e continuar sem patrimônio proporcional ao esforço realizado.
Como Pensar Como Quem Está Construindo Riqueza
A mudança começa substituindo algumas perguntas.
Em vez de perguntar:
“Qual é o valor da parcela?”
Pergunte:
“Qual é o preço total?”
Em vez de:
“Cabe no meu salário?”
Pergunte:
“Isso aumenta ou reduz minha capacidade de construir patrimônio?”
Em vez de:
“Consigo financiar?”
Pergunte:
“Eu realmente preciso comprar agora?”
Essas perguntas criam uma barreira entre o desejo e a decisão financeira.
E essa barreira é extremamente valiosa.
Dinheiro, Riqueza e Poder de Compra São Coisas Diferentes
Outro erro comum é confundir poder de compra com riqueza.
Uma pessoa com limite elevado no cartão possui grande capacidade de comprar.
Isso não significa que seja rica.
Uma pessoa com várias linhas de crédito disponíveis pode comprar um carro, trocar de celular e reformar a casa.
Mas, se tudo isso gerar dívidas, ela apenas aumentou o consumo.
Riqueza é patrimônio líquido.
De maneira simplificada:
Patrimônio líquido = tudo o que você possui − tudo o que você deve.
Essa fórmula muda a perspectiva.
Uma pessoa pode ter uma casa, um carro e diversos bens, mas também possuir dívidas enormes.
Outra pode viver de maneira mais simples, ter investimentos, reserva financeira e poucas obrigações.
A aparência de riqueza e a riqueza financeira podem ser coisas completamente diferentes.
O Poder de Esperar Antes de Comprar
Uma das ferramentas mais simples para construir liberdade financeira é também uma das mais difíceis: esperar.
Você viu algo que deseja comprar?
Espere.
Se continuar querendo depois de alguns dias ou semanas, reavalie.
Pergunte se existe dinheiro reservado para aquilo.
Pergunte se a compra estava prevista.
Pergunte o que acontecerá com seu orçamento depois da compra.
Esse intervalo reduz decisões impulsivas.
A regra do dinheiro antes do consumo
Uma estratégia simples é inverter a ordem tradicional.
Em vez de:
renda → consumo → parcelas → sobra para investir
tente construir:
renda → investimentos/reserva → despesas → consumo planejado
O objetivo não é deixar de aproveitar a vida.
É evitar que todo o seu futuro financeiro seja consumido antes de você receber o dinheiro.
Quando Comprar Parcelado Pode Fazer Sentido
Parcelamento não precisa ser tratado como vilão absoluto.
Existem situações em que ele pode ser racional.
Por exemplo, uma compra sem juros pode permitir que você preserve liquidez para uma emergência ou mantenha recursos investidos, desde que o investimento e os riscos envolvidos façam sentido.
Também pode existir uma diferença relevante entre uma dívida utilizada para adquirir um bem necessário e uma sequência de parcelamentos destinados principalmente ao consumo impulsivo.
O ponto central é analisar:
- valor total da compra;
- existência de juros;
- custo efetivo;
- impacto no orçamento;
- quantidade de parcelas;
- necessidade real;
- reserva financeira disponível;
- custo de oportunidade;
- capacidade de continuar investindo.
Milionários Pensam Diferente não porque exista uma fórmula secreta para enriquecer, mas porque decisões aparentemente pequenas são analisadas dentro de um contexto maior.
A Riqueza É Construída Com Decisões Repetidas
Uma compra parcelada isolada provavelmente não determinará o futuro financeiro de ninguém.
O problema é o padrão.
R$ 300 aqui.
R$ 500 ali.
Uma assinatura.
Um financiamento.
Outro cartão.
Outra compra parcelada.
Depois de alguns anos, pequenas decisões podem produzir um enorme impacto acumulado.
Construir riqueza funciona da mesma maneira, só que no sentido contrário.
Economizar uma quantia todos os meses.
Investir regularmente.
Evitar dívidas caras.
Controlar a inflação do estilo de vida.
Preservar liquidez.
Negociar quando possível.
Repetir essas decisões durante anos.
É justamente essa consistência que transforma dinheiro em patrimônio.
No fim das contas, Milionários Pensam Diferente porque entendem que cada real possui uma função. Um real utilizado em uma compra de consumo desaparece da sua capacidade de gerar patrimônio. Um real preservado, investido ou utilizado para eliminar uma dívida cara pode aumentar sua liberdade financeira futura.
A questão, portanto, não é simplesmente se você deve ou não comprar parcelado.
A questão é mais profunda:
quantas decisões de consumo do seu presente estão comprometendo as possibilidades financeiras do seu futuro?
Conclusão
Milionários Pensam Diferente porque enxergam o dinheiro não apenas como uma ferramenta para comprar coisas, mas como um recurso capaz de criar liberdade e patrimônio. Parcelar uma compra não significa automaticamente tomar uma decisão ruim, especialmente quando não há juros e existe planejamento.
O verdadeiro problema surge quando as parcelas são usadas para sustentar um padrão de consumo acima da capacidade financeira. Nesse cenário, o presente começa a consumir o futuro. Construir riqueza exige algo aparentemente simples, mas poderoso: gastar conscientemente, preservar parte da renda, evitar dívidas caras e permitir que o dinheiro acumulado trabalhe a seu favor.
Quanto maior o controle sobre as decisões de consumo, maior tende a ser a liberdade para escolher como utilizar o dinheiro amanhã.
FAQs
1. Comprar parcelado impede uma pessoa de construir riqueza?
Não necessariamente. O problema está no uso excessivo e sem planejamento do parcelamento. Muitas parcelas podem comprometer uma parte significativa da renda futura, reduzindo o dinheiro disponível para investimentos, reservas e formação de patrimônio.
2. Por que Milionários Pensam Diferente sobre compras parceladas?
Porque geralmente analisam uma compra considerando o custo total, o impacto no patrimônio e as oportunidades que aquele dinheiro poderia proporcionar. Em vez de olhar somente para o valor da parcela, a análise considera o efeito financeiro da decisão ao longo do tempo.
3. Comprar à vista é sempre melhor do que parcelar?
Não. Uma compra parcelada sem juros pode fazer sentido em determinadas situações. O importante é comparar o preço total, verificar a existência de juros e avaliar se as parcelas comprometem o orçamento ou reduzem a capacidade de investir.
4. Como o parcelamento pode reduzir meu poder de barganha?
Quando você mantém dinheiro disponível, pode ter mais flexibilidade para negociar determinadas compras. Além disso, não estar sobrecarregado por parcelas permite tomar decisões com menos pressão financeira e aproveitar oportunidades quando elas surgem.
5. Qual é o principal perigo de acumular muitas parcelas?
O principal risco é comprometer uma parcela excessiva da renda futura. Mesmo que cada prestação individual pareça pequena, várias parcelas acumuladas podem reduzir drasticamente o dinheiro disponível para emergências, investimentos e construção de patrimônio.
6. Como evitar que as compras parceladas prejudiquem minha liberdade financeira?
Antes de parcelar, verifique o preço total, os juros, o número de parcelas e o impacto no orçamento. Pergunte também se a compra é realmente necessária. Priorizar reserva financeira, investimentos e compras planejadas ajuda a evitar que o consumo presente comprometa seus objetivos futuros.
Artigos Relacionados


Sobre o Autor

0 Comentários